Sep 19 2026 | २०८३, असोज ३ गते
Follow us

२०८३, असोज ३ गते
Sep 19 2026 | २०८३, असोज ३ गते

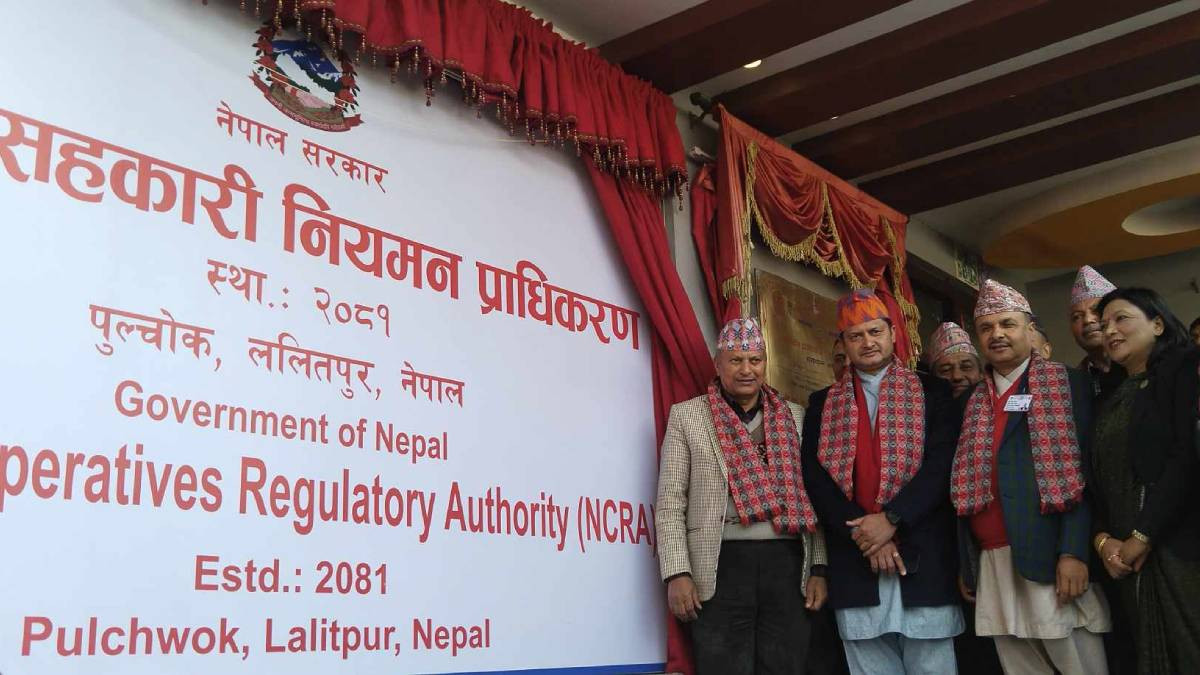
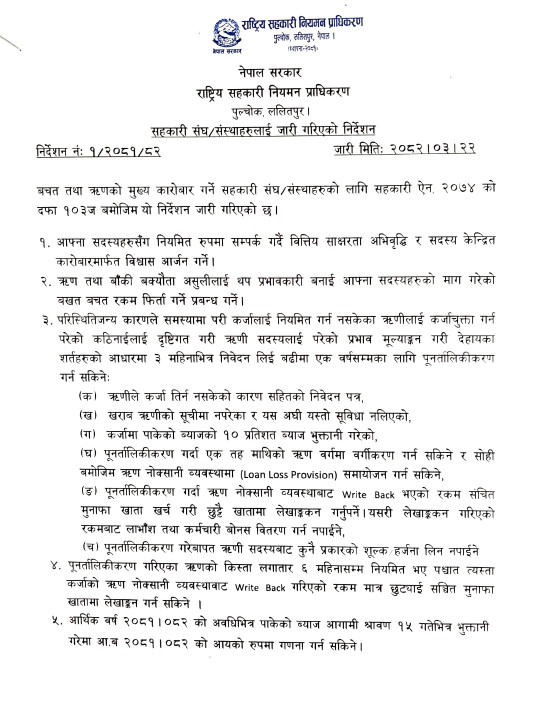
काठमाडौं । राष्ट्रिय सहकारी नियमन प्राधिकरणले बचत ऋणको मुख्य कारोबार गर्ने सहकारी संघ र संस्थाहरुका लागि आज ९ बुँदे निर्देशन जारी गरेको छ । प्राधिकरणले सहकारी ऐन २०७४ को दफा १०३ ज बमोजिम निर्देशन जारी गरेको जनाएको छ । बार्षिक खाताबन्दीको समयलाई ध्यानमा राखी प्राधिकरणले यो निर्देशन जारी गरेको हो । ऋणको पुनर्तालिकीकरण र ऋण नोक्सानी व्यवस्थासम्बन्धी निर्देशनले सहकारी संघ संस्थाहरुलाई बार्षिक खाताबन्दीमा केही हदसम्म राहत हुने विश्वास लिइएको छ ।
यस्तो छ ९ बुँदे निर्देशन:
१. आफ्ना सदस्यहरुसँग नियमित रुपमा सम्पर्क गर्दै वित्तिय साक्षरता अभिवृद्धि र सदस्य केन्द्रित कारोबारमार्फत विश्वास आर्जन गर्ने ।
२. ऋण तथा बाँकी बक्यौता असुलीलाई थप प्रभावकारी बनाई आफ्ना सदस्यहरुको माग गरेको बखत बचत रकम फिर्ता गर्ने प्रबन्ध गर्ने ।
३. परिस्थितिजन्य कारणले समस्यामा परी कर्जालाई नियमित गर्न नसकेका ऋणीलाई कर्जाचुक्ता गर्न परेको कठिनाईलाई दृष्टिगत गरी ऋणी सदस्यलाई परेको प्रभाव मूल्याङ्कन गरी देहायका शर्तहरुको आधारमा ३ महिनाभित्र निवेदन लिई बढीमा एक वर्षसम्मका लागि पुनर्तालिकीकरण गर्न सकिने:
(क) ऋणीले कर्जा तिर्न नसकेको कारण सहितको निवेदन पत्र,
(ख) खराब ऋणीको सूचीमा नपरेका र यस अघी यस्तो सुविधा नलिएको,
(ग) कर्जामा पाकेको ब्याजको १० प्रतिशत ब्याज भुक्तानी गरेको,
(घ) पूनर्तालिकीकरण गर्दा एक तह माथिको ऋण वर्गमा वर्गीकरण गर्न सकिने र सोही बमोजिम ऋण नोक्सानी व्यवस्थामा (Loan Loss Provision) समायोजन गर्न सकिने,
(ङ) पूनर्तालिकीकरण गर्दा ऋण नोक्सानी व्यवस्थाबाट write back भएको रकम संचित मुनाफा खाता खर्च गरी छुट्टै खातामा लेखाङ्कन गर्नुपर्ने । यसरी लेखाङ्ककन गरिएको रकमबाट लाभाँश तथा कर्मचारी बोनस वितरण गर्न नपाईने,
(च) पूनर्तालिकीकरण गरेबापत ऋणी सदस्यबाट कुनै प्रकारको शूल्क हर्जना लिन नपाईने
४. पूनर्तालिकीकरण गरिएका ऋणको किस्ता लगातार ६ महिनासम्म नियमित भए पश्चात त्यस्ता कर्जाको ऋण नोक्सानी व्यवस्थावाट write back गरिएको रकम मात्र छुट्याई सञ्चित मुनाफा खातामा लेखाङ्कन गर्न सकिने ।
५. आर्थिक वर्ष २०८१।०८२ को अवधिभित्र पाकेको ब्याज आगामी श्रावण १५ गतेभित्र भुक्तानी गरेमा आ.ब. २०८१।०८२ को आयको रुपमा गणना गर्न सकिने ।
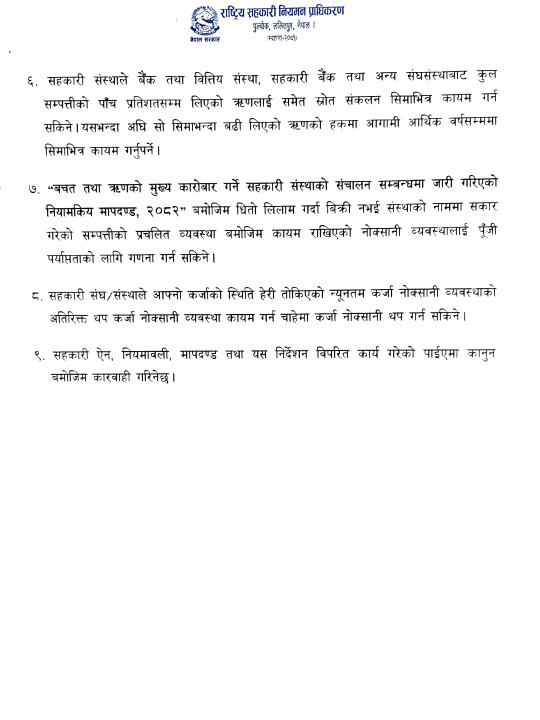
६. सहकारी संस्थाले बैंक तथा वित्तिय संस्था, सहकारी बैंक तथा अन्य संघसंस्थाबाट कुल सम्पत्तीको पाँच प्रतिशतसम्म लिएको ऋणलाई समेत स्रोत संकलन सिमाभित्र कायम गर्न सकिने।यसभन्दा अघि सो सिमाभन्दा बढी लिएको ऋणको हकमा आगामी आर्थिक वर्षसम्ममा सिमाभित्र कायम गर्नुपर्ने ।
७. “बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्थाको संचालन सम्बन्धमा जारी गरिएको नियामकिय मापदण्ड, २०८२ू बमोजिम धितो लिलाम गर्दा बिक्री नभई संस्थाको नाममा सकार गरेको सम्पत्तीको प्रचलित व्यवस्था बमोजिम कायम राखिएको नोक्सानी व्यवस्थालाई पूँजी पर्याप्तताको लागि गणना गर्न सकिने ।
८. सहकारी संघरसंस्थाले आफ्नो कर्जाको स्थिति हेरी तोकिएको न्यूनतम कर्जा नोक्सानी व्यवस्थाको अतिरिक्त थप कर्जा नोक्सानी व्यवस्था कायम गर्न चाहेमा कर्जा नोक्सानी थप गर्न सकिने ।
९. सहकारी ऐन, नियमावली, मापदण्ड तथा यस निर्देशन विपरित कार्य गरेको पाईएमा कानुन बमोजिम कारवाही गरिनेछ ।