
Oct 31 2026 | २०८३, कात्तिक १४ गते
Follow us

२०८३, कात्तिक १४ गते
Oct 31 2026 | २०८३, कात्तिक १४ गते


मुलुकका अन्य क्षेत्रजस्तै सहकारी क्षेत्रमा पनि समस्याहरु (संकट) छन् भन्ने कुरामा कसैको दुइमत छैन । र, यसमा पनि कसैको दुइमत छैन कि सहकारी क्षेत्रको संकट ठूलो छ । त्यसैकारण हो, वर्तमान सरकारले प्राथमिकता सूचीको शिखरमै सहकारीका समस्या समाधानलाई राखेको छ । खासमा वर्तमान सरकारको सफलता वा असफलता मापनको एउटा महत्वपूर्ण ‘यार्डस्टिक’ नै सहकारी समस्याको समाधान वा उल्झनमा निर्भर रहन्छ ।
पछिल्ला केही वर्ष सहकारीका नकारात्मक समाचारहरुको बाढी आएको परिप्रेक्ष्यमा यस्तो किन भयो त ? पूँजीवादी अर्थव्यवस्थाको बलियो विकल्प बन्नसक्ने भनेर प्रचार गरिएको सहकारी मोडेलले नेपालमा भने धेरै हप्कीदप्की खेप्दै आएको छ । राजनीतिले गर्दा सहकारी बिग्रियो भनिएको सन्दर्भमा सहकारीका कारण राजनीतिनै बिग्रने अवस्थामा समेत पुग्यो । बचत फिर्ता नपाएर बिल्लीबाठ भएका सहकारीका सदस्य र बचतकर्ताहरुले माइतीघरमा नारा लगाउँदा तिनको आवाज नजिकको सिंहदरबार परिसरभित्रको संसद भवनले अधिकांश समयमा कर्कश रुपमा सुन्यो । लोकतन्त्रको प्रारम्भिक पाठशाला मानिएको सहकारीका संघसंस्थाहरु किन अलोकतान्त्रिक बन्दै गए ? सुशासन, इमानदारी र पारदर्शिताको परिचायक बन्नुपर्ने सहकारीहरु किन सैद्धान्तिक मूल्य र मान्यताबाट स्खलित हुँदै गए ? प्रजातन्त्र पुजिनुपर्ने सहकारी संघसंस्थाहरुभित्र किन केही व्यक्तिहरुको निरंकुशता हावी हुन थाल्यो । आर्थिक सामाजिक हिसाबले उठ्नुपर्ने सहकारीहरुका सदस्यहरु किन आन्दोलनका लागि जुट्नुपर्यो ? पछिल्ला वर्षहरुमा निक्कै जोडतोडले उठाइएका स्वाभाविक प्रश्नहरु हुन् यि ?
केही, निक्कै थोरै र त्यो पनि तिनको सुन्दर र सरकारात्मक पक्षहरुको मात्रै एकपाटे उदाहरणको बलमा (ती सहकारीका पनि सुशासन र वित्तीय संकटका विद्रुप पाटाहरु बाहिर आएका छैनन) राम्रा सहकारीहरुको योगदानको अवमूल्यन भयो भनेर केहीले आवाज समेत उठाउने गरेपनि हाम्रो मुलुकका अधिकांश सहकारीहरु सहकारीहरु प्राइभेट लिमिटेड कम्पनी सरह चलेका छन् भन्नेमा आफू एक्लै बसेर गम्दा सहकारी अभियन्ताहरु स्वयं स्वीकार्छन् । र, केहीले त सार्वजनिक अभिव्यक्ति नै दिन शुरु पनि गरेका छन् ।
हो, यिनै गम्भीर विषयहरुको जड खोज्नका लागि भनेर सरकारले विभिन्न समयमा आयोगहरु बनायो । तिनले अध्ययन गरेँ, सुझावहरु तयार पारे र प्रतिवेदन बुझाए । तर, पनि अवस्थाले आशातीत् परिवर्तन अनुभूत गरेको छैन ।
यसै, सन्दर्भमा अर्थतन्त्रको एउटा खम्बा स्वीकार गरिएको सहकारी क्षेत्रमा उब्जिएका समस्याहरुको कारण पहिल्याउने अर्को एउटा सानो तर सार्थक प्रयास भएको छ । एउटा अर्को शोधपत्र तयार भएको छ । भलै त्यो शोधको वर्किङ एरिया, स्केल र स्याम्पल साइज निक्कै सानो छ । तर, पनि प्रयास स्तुत्य छ, किनकि यो पछिल्लो प्रतिवेदन सहकारी संस्थाको प्रयासबाट गरिएको छ । एउटा प्रारम्भिक संस्थाको तर्फबाट कम्तिमा यो तहको शोधकार्य हुनु प्रशंसनीय छ । तीन तहका अभिभावक संघहरुबाट समेत गर्न नसकिएको प्रयास काठमाडौंको एउटा सहकारीले गरेको छ ।
यो शोधलाई सहकारी क्षेत्रमा हालसम्म भएका करिब एक दर्जन ठूला अध्ययन प्रतिवेदनहरुको ‘मिनिएचर’ मान्दा हुन्छ । सरकारी तवरबाट भएका ती दर्जन नजिक अध्ययन प्रतिवेदनले देखाएको निष्कर्ष र यो शोध अध्ययनको निष्कर्ष (सुझावहरु) मा समानता पाइन्छ ।
५ बुँदामा सुझावहरु
शोध अध्ययनले आफ्नो अध्ययन निष्कर्षहरुको आधारमा सहकारीका विद्यमान संकट समाधानका लागि ५ वटा बुँदामा सुझाव प्रस्तुत गरेको छ ।
१. सबै बचत तथा ऋण सहकारीहरुमा एक नियामकीय ढाँचा र वातावरण तयार पारिनुपर्दछ । सबै बचत तथा ऋण सहकारी संस्थाहरूलाई बाह्य सुपरिवेक्षण आवश्यक छ ताकि तिनीहरूले अनुशासन, कानून, ऐन, नियम, आन्तरिक कार्यविधि र सञ्चालन मापदण्डहरूको उल्लंघन नगरून् ।
२. बचत तथा ऋण सहकारीका साधारण सभाहरूमा सदस्यहरूको नियमित सहभागिता सुनिश्चित गर्ने, सञ्चालक समितिको निष्पक्ष र लोकतान्त्रिक निर्वाचन सुनिश्चित गर्ने र नेतृत्वमा सबै सामाजिक तथा लैंगिक समूहहरूको समान प्रतिनिधित्वको ग्यारेन्टी गर्ने । सदस्यहरूलाई उनीहरूलाई असर गर्ने निर्णयहरूको बारेमा राम्ररी सूचित गरिनुपर्छ, र उनीहरूको सुझाव÷प्रतिक्रिया व्यवस्थापनद्वारा सक्रिय रूपमा संकलन र सम्बोधन गरिनुपर्छ ।
३. वित्तीय प्रतिवेदनहरू खुला र पारदर्शीरुपमा सदस्यहरू माझ साझा गरिनुपर्छ, र सञ्चालक समिति तथा व्यवस्थापनले सबै मुख्य निर्णय र नीतिहरू सार्वजनिक (खुलासा) गर्नुपर्छ । जवाफदेहिता सुनिश्चित गर्न नियमित आन्तरिक र बाह्य लेखापरीक्षण गरिनु पर्छ । स्वार्थको द्वन्द्वको सम्बोधन र उचित व्यवस्थापन गरिनुपर्छ, जबकि कोषको कुनै पनि अनियमितता वा दुरुपयोगको पारदर्शी रूपमा छानबिन गरिनुपर्छ । नियम वा नीतिहरू उल्लंघन हुँदा तुरुन्तै अनुशासनको कारबाही गरिनुपर्छ ।
४.सञ्चालक समितिका निर्णयहरू सामूहिकतामा आधारित हुनुपर्दछ, नकि व्यक्तिगत जसले पारदर्शिता र साझा जवाफदेहिता सुनिश्चित गर्दछ । संगठनात्मक स्थिरता कायम राख्न नेतृत्व हस्तान्तरण सुव्यवस्थित र प्रणालीगत हुनु आवश्यक छ । सञ्चालक (लिडर) हरूसँग सहकारीलाई प्रभावकारी रूपमा मार्गदर्शन गर्न सक्ने आवश्यक ज्ञान र सीप हुनुपर्छ, जसलाई नियमित तालिम र क्षमता अभिवृद्धि कार्यक्रमहरूमार्फत सहयोग पु¥याउनुपर्छ । दिगोपना सुनिश्चित गर्न दीर्घकालीन रणनीतिक योजना तर्जुमा र कार्यान्वयन गरिनुपर्छ, र संकटको समयमा नेतृत्वले खुला र स्पष्ट रूपमा संवाद गर्नुपर्छ ।
५.बैठक (सञ्चालक समिति तथा लेखा सुपरिवेक्षण समिति) हरु समयमै बस्ने र तिनले गरेका निर्णयहरू समयमै र प्रभावकारी रूपमा सञ्चालन हुने कुरा सुनिश्चित गर्ने, र सान्दर्भिकता एवं कार्यदक्षता कायम राख्न नीति, कार्यविधि र निर्देशिकाहरूको नियमित रूपमा समीक्षा गर्ने । प्रविधि र डिजिटल प्रणालीहरूको कुशल व्यवस्थापनको सहयोगमा वार्षिक वित्तीय र सञ्चालन लक्ष्यहरू निरन्तर रूपमा हासिल गरिनुपर्दछ । कार्यसम्पादनमा बाधा पु¥याउने आन्तरिक राजनीति र ढिलासुस्तीलाई न्यूनीकरण गर्न प्रयास गरिनुपर्छ । वित्तीय स्थिरता र जवाफदेहितालाई सुदृढ गर्न मासिक ऋण अनुगमन र जोखिम विश्लेषण गरिनुपर्दछ ।
शोधको निचोड
वित्तीय संकट, सदस्य बचतकर्ताको रकम फिर्ता नहुने समस्या, कमजोर ऋण व्यवस्थापन तथा नेतृत्वप्रतिको अविश्वास लगायतका समस्याहरु समाधानका लागि सहकारी संस्थाको दिगोपन सुनिश्चित गरिनुपर्ने शोधको निचोड छ । अध्ययनले सहकारी संस्थाको दीर्घकालीन सफलता केवल वित्तीय कारोबारको आकार तथा सम्पत्ति वृद्धि वा नाफामा मात्र निर्भर नभई सदस्यको सहभागिता, पारदर्शिता, जवाफदेहिता, सामूहिक नेतृत्व तथा संस्थागत कार्यसम्पादनसँग पनि प्रत्यक्ष जोडिने निचोड निकालेको छ ।
उक्त अध्ययनले सदस्य सहभागिता तथा समावेशिता, पारदर्शिता तथा जवाफदेहिता, सहमतिमूलक निर्णय तथा नेतृत्व र कार्यकुशलता तथा कार्यसम्पादन गरी सुशासनका चार प्रमुख पक्ष र संस्थाको दिगोपनबीच सकारात्मक तथा सांख्यिकीय रूपमा महत्वपूर्ण सम्बन्ध रहेको निष्कर्ष निकालेको छ ।
अध्ययनले विशेषगरी ऋणको नियमित अनुगमन, नेतृत्वको क्षमता, वित्तीय विवरण सार्वजनिक गर्ने अभ्यास, आन्तरिक नियन्त्रण प्रणाली र सदस्यको विश्वासलाई सहकारीको दीर्घकालीन स्थायित्वसँग जोडेको छ । यसले सहकारी संकटको समाधान खोज्दा वित्तीय सूचकांकमा मात्र ध्यान दिएर नपुग्ने तर संस्थाभित्र निर्णय कसरी हुन्छ, स्रोत कसरी परिचालन गरिन्छ तथा नेतृत्व कसप्रति उत्तरदायी छ भन्ने प्रश्नलाई पनि केन्द्रमा राख्नुपर्ने संकेत गरेको छ ।
नेपालमा सहकारीको विस्तारसँगै केही संस्थामा देखिएका आर्थिक अनियमितता र व्यवस्थापकीय कमजोरीले समग्र सहकारी अभियानप्रति प्रश्न उठिरहेका बेला अनुसन्धान निष्कर्षले सुशासनलाई संस्थागत सुरक्षाको आधारका रूपमा प्रस्तुत गरेको छ । यद्यपि, यो अध्ययन सीमित नमुनामा (सानो स्याम्पल साइजमा) आधारित भएकाले यसका निष्कर्षलाई नेपालका सबै सहकारीको वास्तविक अवस्थाको पूर्ण प्रतिनिधित्व गर्ने तथ्यका रूपमा नभई नीतिगत बहसका लागि उपयोगी प्रमाणका रूपमा बुझ्नुपर्छ ।
सहकारी संस्थाको मूल विशेषता सदस्यको स्वामित्व, लोकतान्त्रिक नियन्त्रण र सामूहिक हितमा आधारित आर्थिक गतिविधि हो । सदस्यबाट बचत संकलन गर्ने, आवश्यकताअनुसार ऋण उपलब्ध गराउने र समुदायको आर्थिक तथा सामाजिक विकासमा योगदान पु¥याउने उद्देश्यले सञ्चालित बचत तथा ऋण सहकारी संस्थाको दिगोपनका लागि वित्तीय अनुशासनसँगै संस्थागत उत्तरदायित्व आवश्यक हुन्छ ।
अध्ययनले दिगोपनलाई संस्था लामो समयसम्म सञ्चालनमा रहन सक्ने, उपलब्ध स्रोतको विवेकपूर्ण उपयोग गर्न सक्ने र सदस्यलाई निरन्तर सेवा तथा लाभ दिन सक्ने क्षमताका रूपमा व्याख्या गरेको छ । यसमा वित्तीय स्थिरता, ऋण असुली, सञ्चालन खर्च धान्ने क्षमता, संस्थागत संरचनाको मजबुत स्थित, सदस्य तथा कर्मचारीको सन्तुष्टि र बदलिँदो नीतिगत तथा आर्थिक परिस्थितिसँग अनुकूलन गर्ने क्षमता समावेश छन् ।
यस दृष्टिकोणले सहकारीको सफलता नाफा वा सम्पत्तिको वृद्धिसँग मात्र मापन गर्न नसकिने अनुसन्धानले देखाउँछ । ठूलो कारोबार गर्ने संस्थामा पनि ऋण जोखिमको उचित मूल्यांकन नभएको, निर्णय सीमित व्यक्तिको नियन्त्रणमा रहेको वा सदस्यले संस्थाको वास्तविक वित्तीय अवस्था थाहा पाउन नसकेको अवस्था छ भने त्यस्तो संस्थाको दिगोपन कमजोर हुन सक्छ ।
त्यसैगरी, संस्थाको वित्तीय अवस्था सानो वा सामान्य देखिए पनि आन्तरिक नियन्त्रण प्रणाली कमजोर छ, नेतृत्व हस्तान्तरण (सक्शेसन प्लान) को स्पष्ट व्यवस्था छैन वा व्यवस्थापनले सदस्यको गुनासो सम्बोधन गर्दैन भने भविष्यमा संकट उत्पन्न हुन सक्ने जोखिम रहन्छ । त्यसैले सुशासनलाई कानुनी प्रक्रिया पूरा गर्ने औपचारिकताका रूपमा मात्र नभई वित्तीय जोखिम नियन्त्रण, संस्थागत विश्वास निर्माण र दीर्घकालीन अस्तित्व सुनिश्चित गर्ने व्यवस्थापकीय आधारका रूपमा लिनुपर्ने अनुसन्धानको मुख्य सन्देश छ ।
नेपालको सहकारी क्षेत्रका लागि यो शोधको अर्थ स्पष्ट छ—संस्थाको वित्तीय विवरण राम्रो देखिनु मात्र पर्याप्त छैन, त्यो अवस्था कसरी कायम गरिएको छ, जोखिमको अनुगमन कसले गरिरहेको छ र सदस्यको हित सुरक्षित गर्ने प्रणाली कति प्रभावकारी छ भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण छन् ।
अनुसन्धानका लागि नेपालका सातमध्ये छ प्रदेशका ८० सहकारी संस्थालाई नमुनाका रूपमा छनोट गरिएको थियो । अध्ययनमा अनियमित छनोट र सुविधाअनुसार नमुना छनोट विधिको प्रयोग गरिएको उल्लेख छ । संरचित प्रश्नावलीमार्फत तथ्यांक संकलन गरी माइक्रोसफ्ट एक्सेल र एसपीएसएसको सहयोगमा औसत, मानक विचलन तथा सहसम्बन्ध विश्लेषण गरिएको थियो ।
प्रदेशगत वितरणमा बागमतीबाट ४२ संस्था अर्थात् ५२.५ प्रतिशत सहभागी थिए । कोशी र गण्डकी प्रत्येकबाट ११ वटा, लुम्बिनीबाट ८, मधेशबाट ६ र कर्णालीबाट २ संस्था समेटिएका थिए । सुदूरपश्चिम प्रदेशबाट भने कुनै संस्था सहभागी थिएनन् ।
संस्थाको सम्पत्तिको साइजको आधारमा एक अर्ब रुपैयाँभन्दा बढी सम्पत्ति भएका २५ संस्था अर्थात् ३१.२५ प्रतिशत थिए । २५ देखि ५० करोड रुपैयाँसम्म सम्पत्ति भएका २३ संस्था, २५ करोडभन्दा कम सम्पत्ति भएका १७ संस्था र ५० करोडदेखि एक अर्ब रुपैयाँसम्म सम्पत्ति भएका १५ संस्था अध्ययनमा समेटिएका थिए । सदस्य संख्याका आधारमा सबैभन्दा ठूलो समूह एक हजारदेखि पाँच हजार सदस्य भएका संस्था थिए, जसको हिस्सा ४६.२५ प्रतिशत थियो ।
अध्ययनले संस्थाहरूको सुशासनसम्बन्धी आफ्नै मूल्यांकन पनि प्रस्तुत गरेको छ । सहभागीमध्ये ५० प्रतिशतले आफ्नो सुशासनको अवस्था बलियो र २२.५ प्रतिशतले निकै बलियो रहेको बताएका छन् । बाँकी २२.५ प्रतिशतले मध्यम स्तरको सुशासन रहेको जनाएको छ । कमजोर वा निकै कमजोर सुशासन रहेको बताउने संस्था कुनै थिएनन् ।
तर संस्थाले आफ्नै सुशासनलाई बलियो ठान्नु र वास्तविक जोखिम प्रभावकारी रूपमा नियन्त्रण गर्न सक्नु एउटै कुरा होइन । आफ्नै व्यवस्थापनबारे उत्तर दिने व्यक्तिको धारणा, संस्थाभित्र उपलब्ध अभिलेख र वास्तविक वित्तीय परिणामबीच अन्तर हुन सक्छ । त्यसैले आत्ममूल्यांकनलाई स्वतन्त्र लेखापरीक्षण, ऋण असुलीको अवस्था, जोखिम परीक्षण र नियामकीय अनुगमनबाट पुष्टि गर्नु आवश्यक हुन्छ । अध्ययनले ऋण अनुगमनको कमजोरीलाई सहकारीमा देखिएको प्रमुख सुशासन चुनौतीका रूपमा पहिचान गरेको छ ।
पछिल्ला तीन वर्षमा सुशासनसम्बन्धी चुनौती भोगेको बताउने २६ संस्थामध्ये विभिन्न समस्याको उल्लेख गरिएको छ । चुनौतीको प्रकारसम्बन्धी प्रश्नमा खराब वा कमजोर ऋण अनुगमन १८ पटक उल्लेख भएको पाइन्छ । नेतृत्व संकट ९ पटक, सञ्चालक समितिभित्रको द्वन्द्व ७ पटक र सदस्यको अविश्वास ६ पटक उल्लेख गरिएको छ । राजनीतिक हस्तक्षेप र कमजोर आन्तरिक नियन्त्रण ४–४ पटक तथा रकमको दुरुपयोग तीन पटक उल्लेख भएको छ ।
ऋण अनुगमन कमजोर हुनुको अर्थ ऋण स्वीकृतिपछि ऋणीको आर्थिक अवस्था, ऋणको उपयोग, भुक्तानी तालिका र किस्ता तिर्ने क्षमताको नियमित मूल्यांकन पर्याप्त नहुनु हो । ऋण दिने समयमा आवश्यक कागजात संकलन गर्नु मात्र पर्याप्त हुँदैन, ऋणको अवस्था निरन्तर निगरानी गर्ने प्रणाली पनि उत्तिकै आवश्यक हुन्छ ।
सहकारीको ठूलो हिस्सा सदस्यको बचतमा निर्भर हुने भएकाले ऋणको गुणस्तर खस्कँदा संस्थाको तरलता र बचत फिर्ता गर्ने क्षमतामा दबाब पर्न सक्छ । ऋण समयमा असुल नभएमा संस्थाको आम्दानी प्रभावित हुन्छ, सञ्चालन खर्च धान्न कठिन हुन सक्छ र नयाँ ऋण प्रवाहको क्षमता पनि कमजोर हुन सक्छ । यस्तो अवस्था लम्बिँदै जाँदा सदस्यको विश्वासमा असर पर्न सक्छ ।
यद्यपि, अनुसन्धानले १८ पटक उल्लेख भएको कमजोर ऋण अनुगमनलाई नै कुनै निश्चित संस्थाको वित्तीय संकट वा बचतकर्ताको रकम फिर्ता नहुने समस्याको प्रत्यक्ष कारण प्रमाणित गरेको छैन । यसले समस्या कति महत्वपूर्ण छ भन्ने संकेत गर्छ, तर त्यसको वास्तविक वित्तीय प्रभाव निर्धारण गर्न ऋणको गुणस्तर, भाखा नाघेको रकम, कर्जा नोक्सानी व्यवस्था र तरलताको छुट्टै परीक्षण आवश्यक हुन्छ ।
त्यस्तै, नेतृत्व संकट र सञ्चालक समितिको द्वन्द्व पनि कम महत्वपूर्ण छैनन् । निर्णय प्रक्रियामा विवाद, जिम्मेवारीको अस्पष्टता वा पदाधिकारीबीच समन्वयको अभाव हुँदा ऋण असुली, जोखिम व्यवस्थापन र संस्थागत रणनीति कार्यान्वयन प्रभावित हुन सक्छ। त्यसैले ऋण अनुगमन सुधारसँगै सञ्चालक समिति र व्यवस्थापनबीच स्पष्ट जिम्मेवारी बाँडफाँट आवश्यक हुन्छ ।
अध्ययनले सुशासनका चार आयाममध्ये पारदर्शिता तथा जवाफदेहितामा सबैभन्दा उच्च औसत प्राप्त भएको देखाएको छ । पाँचबुँदे सहमति मापनमा यस आयामको औसत ४.४५८३ छ । सदस्य सहभागिता तथा समावेशिताको औसत ४.२४१, सहमतिमूलक निर्णय तथा नेतृत्वको ४.२४४६ र कार्यकुशलता तथा कार्यसम्पादनको ४.२४३३ रहेको देखाएको छ ।
यसले सहभागी संस्थाका उत्तरदाताले पारदर्शिता र जवाफदेहितासम्बन्धी अभ्यासलाई तुलनात्मक रूपमा राम्रो मानेको संकेत गर्छ । वित्तीय प्रतिवेदन सदस्यसँग खुला रूपमा साझा गरिन्छ भन्ने कथनले ४.७६२५ को उच्च औसत पाएको छ । आन्तरिक तथा बाह्य लेखापरीक्षण नियमित हुन्छ भन्ने कथनको औसत ४.७ छ र अनियमितता वा रकमको दुरुपयोगको अनुसन्धान पारदर्शी रूपमा हुन्छ भन्ने कथनको औसत ४.५६२५ छ ।
यी नतिजाले संस्थागत पारदर्शिताको अभ्यासबारे सकारात्मक धारणा रहेको देखाउँछन् । तर प्रतिवेदन सार्वजनिक गर्ने अभ्यास र प्रतिवेदनको गुणस्तर, शुद्धता तथा समयबद्धता फरक विषय हुन् । वित्तीय विवरण सदस्यलाई उपलब्ध गराउनु पहिलो कदम होस त्यसमा ऋणको वास्तविक जोखिम, सम्भावित नोक्सानी, सम्बन्धित पक्षसँगको कारोबार र तरलताको अवस्था स्पष्ट हुनु पनि उत्तिकै आवश्यक हुन्छ ।
यसैगरी, लेखापरीक्षण हुनु र लेखापरीक्षणले औँल्याएका कमजोरी सुधारिनु अलग विषय हुन्। लेखापरीक्षण प्रतिवेदनमा उठेका प्रश्नको सम्बोधन, जिम्मेवार व्यक्तिको जवाफदेहिता र सुधारात्मक कार्यको अनुगमन नहुँदासम्म पारदर्शिता व्यवहारमा पूर्ण रूपमा स्थापित भएको मान्न सकिँदैन ।
अध्ययनले स्वार्थको द्वन्द्व घोषणा तथा व्यवस्थापनसम्बन्धी कथनमा तुलनात्मक रूपमा कम औसत, ४.०३७५, देखाएको छ । समग्र औसत सकारात्मक भए पनि यसले सञ्चालक वा व्यवस्थापनसँग सम्बन्धित पक्षलाई दिइने ऋण, व्यक्तिगत सम्बन्धका आधारमा हुने निर्णय तथा हितको द्वन्द्व नियन्त्रणका विषयमा थप ध्यान दिनुपर्ने सम्भावना औँल्याउँछ ।
नेपालको सहकारी क्षेत्रमा पारदर्शितालाई व्यवहारमा उतार्न सदस्यले संस्थाको वित्तीय अवस्थाबारे बुझ्न सक्ने भाषा र माध्यममा नियमित विवरण उपलब्ध गराउने, साधारणसभामा वास्तविक वित्तीय अवस्था प्रस्तुत गर्ने र गुनासो सम्बोधनको प्रभावकारी संयन्त्र स्थापना गर्ने अभ्यास महत्वपूर्ण हुन्छ ।
सहकारी संस्थाको आधार सदस्यको स्वामित्व र लोकतान्त्रिक नियन्त्रण हो । त्यसैले सदस्यको सहभागिता औपचारिक साधारणसभामा उपस्थित हुने विषयमा मात्र सीमित हुनु हुँदैन । संस्थाको नीति निर्माण, नेतृत्व चयन, वित्तीय निर्णयको जानकारी प्राप्त गर्ने अधिकार र व्यवस्थापनलाई प्रश्न गर्ने अवसर पनि यसका महत्वपूर्ण पक्ष हुन् ।
अध्ययनमा सदस्य सहभागिता तथा समावेशितासम्बन्धी आयामको औसत ४.२४१ रहेको छ । सञ्चालक समिति चयन निष्पक्ष र लोकतान्त्रिक हुन्छ भन्ने कथनले ४.४ को औसत पाएको छ । व्यवस्थापनले सदस्यको प्रतिक्रिया संकलन गरी सम्बोधन गर्छ भन्ने कथनको औसत ४.३८७५ र सदस्यलाई आफूलाई असर गर्ने निर्णयबारे जानकारी दिइन्छ भन्ने कथनको औसत ४.२८७५ छ ।
यी नतिजाले अध्ययनमा समेटिएका संस्थामा सदस्य सहभागिताबारे सकारात्मक धारणा रहेको देखाउँछन् । तथापि, साधारणसभामा उपस्थित हुनु र निर्णय प्रक्रियामा वास्तविक प्रभाव राख्नु फरक कुरा हुन् । सदस्यले वित्तीय प्रतिवेदन बुझ्ने, सञ्चालक समितिलाई प्रश्न गर्ने, निर्णयको औचित्य माग्ने र नेतृत्वको कार्यसम्पादन मूल्यांकन गर्ने वातावरण छ कि छैन भन्ने विषयले सहभागिताको वास्तविक गुणस्तर निर्धारण गर्छ ।
अध्ययनमा सामाजिक तथा लैङ्गिक समूहको नेतृत्वमा समान प्रतिनिधित्वसम्बन्धी कथनको औसत ४.१ थियो । यो पनि सकारात्मक नतिजा हो, तर यसबाट सबै सामाजिक समूहको प्रतिनिधित्व व्यवहारमा समान छ भन्ने निष्कर्ष निकाल्न मिल्दैन । त्यसका लागि नेतृत्वमा महिला तथा विभिन्न सामाजिक समूहको वास्तविक सहभागिता, निर्णयमा उनीहरूको प्रभाव र अवसरको समानताबारे छुट्टै तथ्यांक आवश्यक हुन्छ ।
सहकारीले सदस्यलाई केवल बचतकर्ता वा ऋणीका रूपमा हेर्नेभन्दा उनीहरूलाई संस्थाको मालिक र निगरानीकर्ताका रूपमा स्थापित गर्नुपर्छ । सदस्यको सक्रिय सहभागिताले नेतृत्वलाई उत्तरदायी बनाउनुका साथै संस्थाभित्र समस्या समयमै पहिचान गर्न सहयोग पुर्याउन सक्छ ।
अनुसन्धानको सहसम्बन्ध विश्लेषणले कार्यकुशलता तथा कार्यसम्पादन र दिगोपनबीच सबैभन्दा बलियो सकारात्मक सम्बन्ध देखाएको छ । यसको अर्थ संस्थाले समयमै प्रभावकारी निर्णय गर्ने, नीतिगत प्रक्रियाको समीक्षा गर्ने, प्रविधिको उपयोग गर्ने र कार्यसम्पादनलाई लक्ष्यसँग जोड्ने अभ्यास राम्रो बनाउँदै जाँदा दिगोपनसम्बन्धी सूचक पनि राम्रो हुने प्रवृत्ति देखिएको हो । तर सहसम्बन्धले एउटा पक्षले अर्को पक्षलाई प्रत्यक्ष रूपमा कारणका रूपमा निर्धारण गर्छ भन्ने प्रमाणित गर्दैन ।
कार्यकुशलता तथा कार्यसम्पादनसम्बन्धी विवरणमा बैठक र निर्णय समयमै तथा प्रभावकारी रूपमा सम्पन्न हुन्छ भन्ने कथनको औसत ४.५ रहेको छ । नीति तथा कार्यविधिको नियमित समीक्षा हुने कथनको औसत ४.३१२५ र प्रविधि तथा डिजिटल प्रणालीको प्रभावकारी व्यवस्थापनसम्बन्धी कथनको औसत ४.२६२५ छ ।
तर ऋण अनुगमन तथा जोखिम विश्लेषण मासिक रूपमा गरिन्छ भन्ने कथनको औसत ४.११२५ मात्र देखिन्छ । यो नतिजाले ऋण अनुगमनलाई नियमित र प्रमाणमा आधारित बनाउने विषयमा थप ध्यान दिनुपर्ने संकेत दिएको छ ।
सहमतिमूलक निर्णय तथा नेतृत्वको पक्षमा सञ्चालक समितिका निर्णय व्यक्तिगत नभई सामूहिक रूपमा गरिन्छ भन्ने कथनको औसत ४.५७५ देखिएको छ भने दीर्घकालीन रणनीतिक योजना अभ्यास गरिन्छ भन्ने कथनको औसत ४.४१२५ रहेको पाइन्छ । तर नेतृत्वसँग आवश्यक ज्ञान र सीप छ भन्ने कथनको औसत ३.८५ छ, जुन यस आयामका अन्य कथनभन्दा कम हो ।
यसले नेतृत्व विकास, वित्तीय जोखिम मूल्यांकन, संस्थागत योजना निर्माण र संकट व्यवस्थापनसम्बन्धी क्षमता अभिवृद्धि गर्नुपर्ने आवश्यकता औँल्याउँछ । नेतृत्व हस्तान्तरणको व्यवस्थित योजना, पदाधिकारी तथा कर्मचारीको नियमित तालिम र संस्थागत ज्ञानको निरन्तरता पनि सहकारीको दीर्घकालीन स्थायित्वका लागि महत्वपूर्ण आधार मानिन्छन् ।
अध्ययनले सहकारीको दिगोपन मापन गर्न वित्तीय स्थिरता, ऋण भुक्तानी, सञ्चालन खर्च धान्ने क्षमता, संस्थागत समन्वय, सदस्यको विश्वास, कर्मचारीको प्रतिबद्धता र समुदायको हितमा योगदानलगायत नौवटा कथन समेटेको छ ।
यी कथनको औसत ३.३२५ देखि ४.४ सम्म रहेको छ । समग्र दिगोपन सूचकको औसत ४.१२४ छ । सदस्यले नेतृत्व तथा व्यवस्थापनमाथि विश्वास गर्छन् भन्ने कथनले ४.४ को उच्चतम औसत पाएको छ । सञ्चालन आम्दानीले खर्च धान्छ भन्ने कथनको औसत ४.३१२५ छ भने सञ्चालक समिति र व्यवस्थापनबीच प्रभावकारी समन्वय छ भन्ने कथनको औसत ४.३५ छ ।
यसले अध्ययनमा सहभागी संस्थाको आन्तरिक अवस्थाबारे उत्तरदाताको धारणा समग्रमा सकारात्मक रहेको देखाउँछ । तर सबैभन्दा ध्यान दिनुपर्ने तथ्य ऋण भुक्तानी दर सन्तोषजनक छ भन्ने कथनको औसत केवल ३.३२५ हुनु हो । दिगोपनसम्बन्धी नौवटा कथनमध्ये यो सबैभन्दा कम औसत हो ।
यो तथ्य ऋण असुली र कर्जा जोखिम व्यवस्थापनलाई प्राथमिकतामा राख्नुपर्ने संकेत हो । सदस्यको विश्वास उच्च हुनु महत्वपूर्ण भए पनि विश्वासलाई वित्तीय अनुशासनले समर्थन गर्नुपर्छ । ऋण भुक्तानीमा समस्या बढ्दै जाँदा संस्थाको नगद प्रवाह प्रभावित हुन सक्छ र बचत फिर्ता गर्ने क्षमतामा दबाब पर्न सक्छ ।
त्यसैले सहकारीले ऋणको वर्गीकरण, भाखा नाघेको कर्जाको नियमित समीक्षा, ऋणीको भुक्तानी क्षमता मूल्यांकन, जोखिमअनुसारको कर्जा नोक्सानी व्यवस्था र असुली कार्ययोजना प्रभावकारी बनाउनुपर्छ । ऋण प्रवाहको लक्ष्यभन्दा ऋणको गुणस्तर र असुली क्षमतालाई पनि व्यवस्थापनको कार्यसम्पादनसँग जोड्नुपर्छ ।
अध्ययनले परीक्षण गरेका चारवटै परिकल्पनाले दिगोपनसँग सकारात्मक तथा सांख्यिकीय रूपमा महत्वपूर्ण सम्बन्ध रहेको देखाएका छन् । यसबाट अध्ययनको मुख्य निष्कर्ष सहकारीको दिगोपन कुनै एउटा पक्षमा मात्र निर्भर छैन, सदस्यको सहभागिता, पारदर्शिता, सक्षम नेतृत्व र प्रभावकारी कार्यसम्पादन एकअर्कासँग अन्योन्याश्रित रुपले जोडिएका संस्थागत आधार हुन् भन्ने पुष्टि गर्दछ । विशेषगरी, कार्यकुशलता तथा कार्यसम्पादनको सम्बन्ध सबैभन्दा बलियो भए पनि यसको गुणांक ०.४१९ मात्र छ । त्यसैले सुशासनका अन्य आयामभन्दा यसैलाई मात्र महत्वपूर्ण ठानेर नीति बनाउनु उपयुक्त हुँदैन । अध्ययनले यी पक्षलाई संयुक्त रूपमा सुदृढ बनाउनुपर्ने संकेत गर्छ ।
अनुसन्धानमा सहभागी ८० संस्थामध्ये ६५ अर्थात् ८१.२५ प्रतिशतले लिखित आन्तरिक नियन्त्रण वा जोखिम नीति रहेको बताएका छन् । ११ संस्थामा यस्तो नीति नभएको र चार संस्थालाई यसबारे जानकारी नभएको उल्लेख छ । यसको अर्थ नीति निर्माणमा प्रगति भए पनि सबै संस्थामा जोखिम व्यवस्थापनको औपचारिक आधार सुनिश्चित भएको देखिँदैन ।
अनुसन्धानको प्रतिवेदनमा सुशासन वा सञ्चालनसम्बन्धी विषयमा अनुसन्धान वा चेतावनीको अनुभवबारे प्रस्तुत गरिएको तालिकाअनुसार सात संस्था अर्थात् ८.७५ प्रतिशतले आफू अनुसन्धान वा चेतावनीको दायरामा परेको बताएका छन् । ७२ संस्थाले त्यस्तो अवस्था नरहेको र एक संस्थाले थाहा नभएको बताएका छन् ।
अध्ययनले सबै सहकारीको बाह्य अनुगमन प्रभावकारी बनाउन, कानुन तथा सञ्चालन मापदण्डको पालना गराउन र आन्तरिक प्रक्रियाको नियमित समीक्षा गर्न सिफारिस गरेको छ । यसका साथै नियमित लेखापरीक्षण, स्वार्थको द्वन्द्वको व्यवस्थापन, अनियमितताको पारदर्शी अनुसन्धान र नियम उल्लंघनमा समयमै अनुशासनात्मक कारबाही गर्नुपर्नेमा जोड दिएको छ ।
सञ्चालक समितिका निर्णय सामूहिक बनाउने, नेतृत्व हस्तान्तरणको व्यवस्थित योजना तयार गर्ने, पदाधिकारीको क्षमता विकास गर्ने र दीर्घकालीन रणनीतिक योजना लागू गर्ने सिफारिस पनि प्रतिवेदनमा छन्। प्रविधिको प्रभावकारी उपयोग, कार्यसम्पादन लक्ष्यको समीक्षा तथा मासिक ऋण अनुगमन र जोखिम विश्लेषणलाई समेत आवश्यक सुधारका रूपमा प्रस्तुत गरिएको छ । सहकारीको दिगोपन सुनिश्चित गर्न नियामक निकायले प्रभावकारी बाह्य अनुगमन, संस्थाले नियमित आन्तरिक नियन्त्रण तथा लेखापरीक्षण, सञ्चालक समितिले सामूहिक र उत्तरदायी निर्णय तथा सदस्यले सक्रिय निगरानीको भूमिका निर्वाह गर्नुपर्ने देखिन्छ ।
अन्ततः, सहकारीको वास्तविक सफलता संस्थामा कति बचत संकलन भयो वा कति ऋण प्रवाह भयो भन्ने तथ्यांकमा मात्र सीमित हुँदैन । सदस्यको रकम कति सुरक्षित छ, ऋणको जोखिम कति प्रभावकारी रूपमा व्यवस्थापन गरिएको छ, नेतृत्व कति उत्तरदायी छ र संस्था सदस्य तथा समुदायको हितमा कति दिगो रूपमा सञ्चालन भइरहेको छ भन्ने प्रश्नले नै त्यसको विश्वसनीयता निर्धारण गर्छ । यही अर्थमा सुशासन सहकारीको प्रशासनिक प्रक्रिया मात्र नभई यसको दीर्घकालीन अस्तित्व र सदस्यको विश्वास जोगाउने आधार हो ।
नेपालका छ प्रदेशका ८० सहकारी संस्थामा गरिएको यो अध्ययनले सदस्य सहभागिता तथा समावेशिता, पारदर्शिता तथा जवाफदेहिता, सहमति तथा नेतृत्व र कार्यदक्षता तथा कार्यसम्पादनको संस्थागत दिगोपनासँग सकारात्मक सम्बन्ध रहेको देखाएको छ ।
शोधको सीमितिता
चन्द्रागिरि साकोसको शोधपत्रकर्ताहरुको बारेमा जानकारी तथा कति समय लाग्यो यो सोधपत्र तयार गर्न भन्ने विषयमा शोधमा उल्लेख छैन । त्यस्तै, केही केश स्टडीजहरु पनि उल्लेख गरिएको छैन । प्राइमरी सोर्सभन्दा सेकेन्डरी सोर्स र लिटरेचर रिभ्यूमै बढी आधारित रहेको देखिन्छ । अभौतिक माध्यममा स्ट्रक्चर्ड प्रश्नावली विधिमा तयार गरिएकाले पनि यसका लिमिटेशनहरु धेरै देखिन्छन् । कुनै पनि उदाहरणहरु प्रस्तुत गरिएको छैन ।
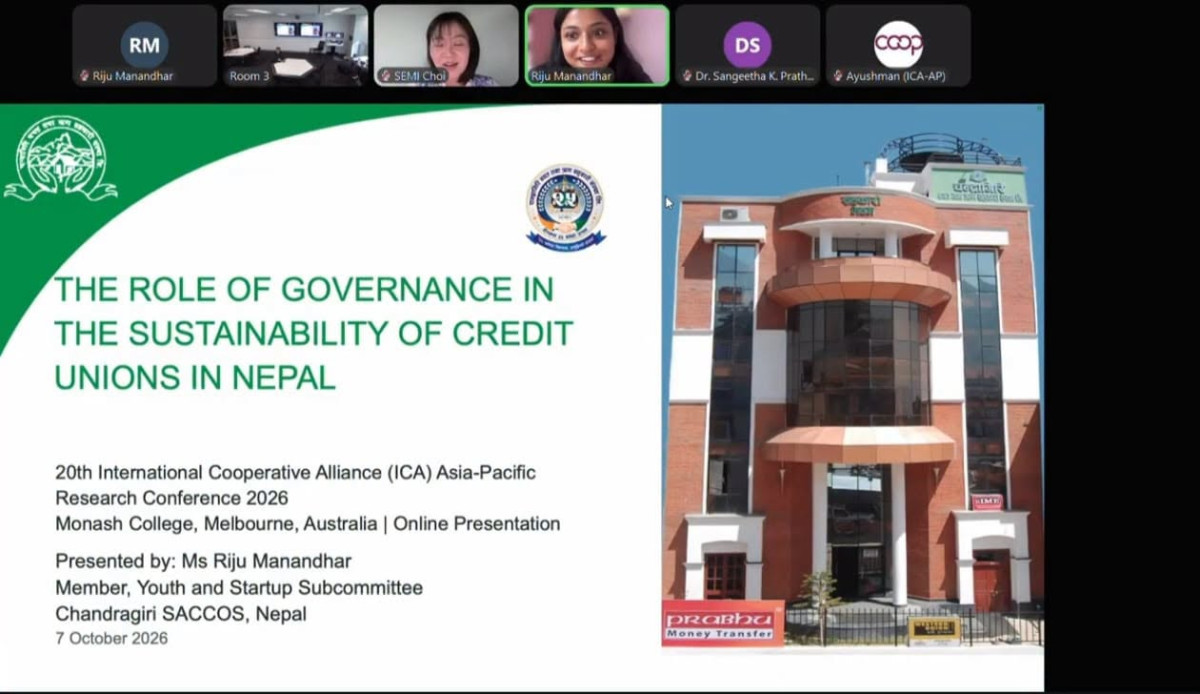
यो शोध कहिले कति समय लगाएर र को को सहभागी भएर गरियो भन्ने उल्लेख गरेको पाइएन । अस्ट्रेलियाको मेलबर्नस्थित मोनाश कलेजमा आयोजित २०औँ अन्तर्राष्ट्रिय सहकारी महासंघ (आईसीए) एसिया–प्रशान्त अनुसन्धान सम्मेलन २०२६ मा चन्द्रागिरि बचत तथा ऋण सहकारी संस्थाको शोधपत्र प्रस्तुत भएको भनिएको छ । त्यस्तै, संस्थाको युवा तथा स्टार्टअप उपसमिति सदस्य रिजु मानन्धरले “नेपालका बचत तथा ऋण सहकारी संस्थाहरूको दिगोपनामा सुशासनको भूमिका” विषयक शोधपत्र अनलाइनमार्फत प्रस्तुत गर्नुभएको थियो भनिएपनि कसले कुन कुन क्षेत्रहरुमा शोध गरेको भनेर ‘स्पेस्फिाइ’ गरिएको छैन । गत वर्ष श्रीलंकामा आयोजित १९औँ सम्मेलनका लागि स्वीकृत भएको उक्त शोधपत्र त्यसबेला उपस्थित हुन नसकेका कारण प्रस्तुत हुन नसकेको र विषयवस्तुको महत्त्व र सान्दर्भिकतालाई ध्यानमा राख्दै आयोजकले यस वर्ष पुनः प्रस्तुतिको अवसर दिएको चन्द्रागिरिले उल्लेख गरेको छ । यो तयार गर्न कति समय लाग्यो भनेर केही बताइएको छैन ।
शोधमा सुदूरपश्चिम प्रदेशबाट प्रतिनिधित्वि नहुँदा भने भौगोलिक समावेशिता अपूर्ण देखिन्छ । सँगै उक्त प्रदेश विशेष भित्रका मौलिक विषय र समस्याहरु शोधबाट अलग्गिएको छ । शोधकार्यले जेनजी विद्रोह र चाडपर्वको समय भएका कारण तथ्याङ्कहरु संकलन गर्न केही असहजता भएको उल्लेख छ । त्यस्तै, कार्यालयहरु बिदा भएको समय भएको उल्लेख छ, जसले गर्दा शोधको समय र सान्दर्भिकतामा आफैले प्रश्न उठाएको छ । ३ वटा च्याप्टरमा विभक्त प्रतिवेदन सन्दर्भ सामाग्री (रेफरेन्श) बाहेक २७ पृष्ठको संक्षिप्त छ जसलाई नेपालीमा पनि प्रकाशित गरिए अझ प्रभावकारी हुने देखिन्छ ।
त्यस्तै, अध्ययनमा ८० संस्था मात्र समेटिएका छन् । दोस्रो, बागमती प्रदेशबाट आधाभन्दा बढी सहभागिता हुँदा र सुदूरपश्चिमबाट कुनै सहभागिता नहुँदा सबै प्रदेशको प्रतिनिधित्व समान छैन । तेस्रो, तथ्यांक संरचित प्रश्नावली र उत्तरदाताको धारणामा आधारित छन् । यसले वास्तविक वित्तीय अभिलेख वा स्वतन्त्र लेखापरीक्षणबाट प्राप्त निष्कर्षसँग फरक परिणाम दिन सक्छ ।
त्यस्तै, सहसम्बन्ध विश्लेषणले सुशासन र दिगोपनबीच सम्बन्ध रहेको देखाउँछ, तर सुशासनले नै दिगोपनमा सुधार ल्याएको हो भन्ने कारणात्मक निष्कर्ष निकाल्न पर्याप्त छैन । यसका लागि विस्तृत वित्तीय तथ्यांक, विभिन्न वर्षको तुलनात्मक अध्ययन र संस्थागत जोखिमको प्रत्यक्ष परीक्षण आवश्यक पर्न सक्छ ।
नेपालका बचत तथा ऋण सहकारीको दिगोपनबारे गरिएको यस अनुसन्धानले संस्थाको दीर्घकालीन सफलता वित्तीय कारोबार वा सम्पत्तिको वृद्धिले मात्र सुनिश्चित नहुने निष्कर्ष प्रस्तुत गरेको छ । सदस्यको विश्वास जोगाउन पारदर्शिता, वित्तीय जोखिम नियन्त्रण गर्न सक्षम व्यवस्थापन, संस्थागत जवाफदेहिता सुनिश्चित गर्न प्रभावकारी निगरानी र निर्णय प्रक्रियालाई लोकतान्त्रिक बनाउन सदस्य सहभागिता आवश्यक हुन्छ ।
अध्ययनको सबैभन्दा महत्वपूर्ण व्यावहारिक सन्देश ऋण अनुगमन र जोखिम व्यवस्थापनलाई प्राथमिकता दिनु हो । कमजोर ऋण अनुगमन अध्ययनमा सबैभन्दा बढी उल्लेख भएको सुशासन चुनौती हो भने ऋण भुक्तानीसम्बन्धी सन्तुष्टि दिगोपनका सूचकहरूमध्ये सबैभन्दा कम औसत प्राप्त गर्ने पक्ष हो । यसले सहकारीको वित्तीय अनुशासन र संस्थागत सुशासनलाई अलगअलग विषयका रूपमा हेर्न नहुने देखाउँछ ।
(नोट: यस लेखमा तथ्याङ्क निचोड र विश्लेषण गर्न एआईको सहयोग लिइएको छ ।)


