Sep 20 2026 | २०८३, असोज ४ गते
Follow us

२०८३, असोज ४ गते
Sep 20 2026 | २०८३, असोज ४ गते

१. विषय प्रवेश र सन्दर्भ
नेपालको संविधान २०७२ ले सार्वजनिक, निजी र सहकारी क्षेत्रलाई राष्ट्रिय अर्थतन्त्रका तीन प्रमुख आधारस्तम्भका रूपमा उल्लेख गरेको भएतापनि सो अनुरुप ऐन, कानुन, शिक्षाको अभावमा सहकारी समाजिक ब्यवसायको रूपमा नेपालको सहकारी अभियान र राज्यले संचालन गर्न नसकेको यर्थाथता हामी माझ रहेको छ । सहकारीको औपचारीक शिक्षाको अभाव तथा राज्यको नेतृत्व गर्ने ब्यक्तिहरुको प्राथमिकतामा नर्पदा संबिधानमा महत्वपुर्ण स्थान दिएको भएतापनि बास्तबिकतामा निजिक्षेत्र र सावजनिक क्षेत्रको तुलनामा राज्यले आधारभुत शिक्षा तथा कार्यक्रमहरुमा निकै न्यून रुपमा समावेश गराइने तितो यर्थाथ हामीमाझ रहेको छ सबैंधानिक व्यवस्थाले सहकारी क्षेत्रलाई केवल सामाजिक अभियानको रूपमा मात्र नभई आर्थिक विकासको औपचारिक साझेदार मानेको छ । हाल नेपालको सहकारी क्षेत्रमा करीव १ करोड मान्छेहरू सदस्य रहेको , करिब ११ खर्ब रुपैयाँ बराबरको बचत संकलन गरी ९ खर्व बरावरको ऋण परिचालन भइरहेको अनुमान छ, जुन लाखौँ किसान, श्रमिक, वैदेशिक रोजगारीमा गएका युवा तथा ग्रामीण महिलाहरूको रगत पसिनाको बचत हो ।
तर, विगत केही वर्ष देखि सहकारी क्षेत्रमा उत्पन्न गम्भीर वित्तीय संकट, सुशासनको अभाव, सम्पत्ति–दायित्व असन्तुलन र तरलता अभावले गर्दा सम्पूर्ण अभियान नै संक्रमणकालीन चरणमा पुगेको छ । “चिसो भनेकै कोकाकोला भन्ने झै“ सहकारी भनेकै बचत ऋण को कारोवार भन्ने भाष्य पैदा हुन पुगेको छ । जुनसुकै प्रकृतिको सहकारी संस्था वा जुन सुकै स्तरको सहकारी संघले बचत संकलन र ऋण परिचालन न्यूनतम मापदण्ड(जस्तै: ऋण हानी कोष ब्यवस्था) को पालना बेगर लाभांस मुखी भै संचालन हुदा गलत नजिर स्थापीत हुन पुगेको देखिन्छ । सिद्धान्तत सहकारी नाफा केन्द्रित ब्यवसाय भन्दा पनि सदस्य, समुदायको हित केन्द्रित सामाजिक ब्यवसाय गर्ने प्रणाली भएतापनि नेपालको हकमा हिजको दिनमा राज्य र सहकारी अभियानले यसलाई सदस्य केन्द्रित ब्यवसायको रूपमा रूपान्तरन गर्न नसकेको तितो यर्थाथ हामी माझ रहेको छ । जन्म सहकारीको रूपमा भएतापिन उर्जा नाफा सृजना गर्नमा अत्याधिक लाग्नाले आज नेपालको सहकारी अभियान कुहिरेको काग जस्तै उद्धेश्य तथा लक्ष्य हिन हुन पुगेको अवस्था छ । त्यसै माथि गलत मनासयका साथ सहकारी अभियानमा प्रवेश गरेका केही ब्यक्ति, समुहका कारण सदस्यको रगत पसिनाको बचत अपचलन तथा केही अभियन्ता भन्नेहरू आफ्नो राजनैतिक स्वार्थको लागी सहकारी, लघुबितको ऋण तिनुपदैन भन्ने गलत अभियान संचालन गरीदिदा ऋण असुलीमा आएको समस्याले संस्थाहरू सदस्यको बचत फिर्ता गर्न नसकि समस्यामा परिरहेको अवस्था रहेको छ ।
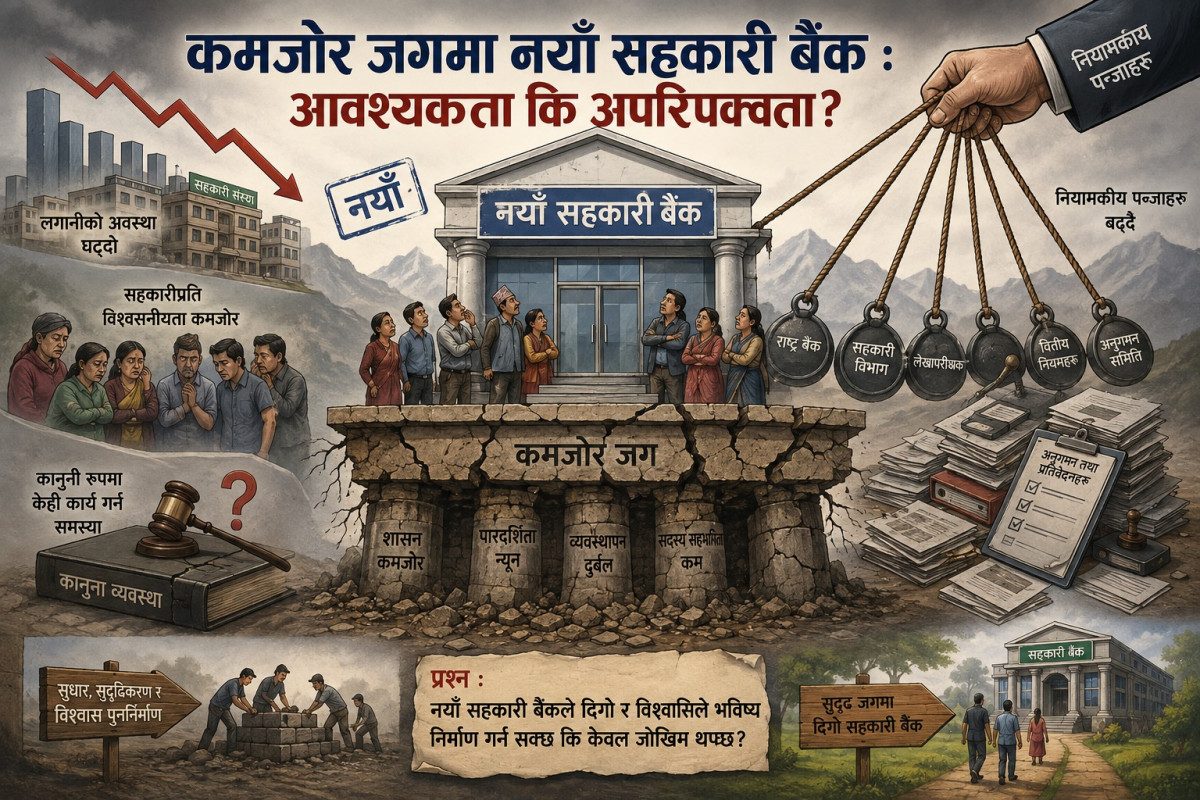
यो अवस्थामा राज्य सहकारीको प्रवद्धन र बिकास भन्दा पनि कठोर नियामकीय ब्यवस्थाहरु थप गर्न लालायित रहेको हालै संसोधन भएको सहकारी ऐन लाई अध्ययन गर्दा अनुभुती हुन्छ । जस्मा भएका धेरै ब्यवस्था मध्ये देशभरका बिभिन्न तहरूका संघहरूले आगामी ३ वर्ष भित्र आफ्नो बचत ऋणको कारोवार (छाया बैंकिङ्ग) बन्द गनुपने ब्यवस्था वा एक अपसमा मिलि एक पटकको लागी नया सहकारी बैंक स्थापना वा भएको सहकारी बैंकमा एकीकरण गनुपर्ने प्रवाधन राखिएको छ । त्यस पश्चात नया सहकारी बैंकको स्थापनाको चर्चा बजारमा ब्यापत छ । सोही बिषयलाई बजारको यथार्थता, सम्भावना र चुनैतिहरूको बारेमा यस लेखमा लेख्ने प्रयास गरेको छु ।
बि.स. २०८३ असाढ मसान्त सम्म नेपालका बचत ऋण को कारोवार गर्ने केन्द्रिय, प्रदेश र जिल्ला स्तरका सहकारी संघहरूले करीव ३० अर्व निक्षेप संकलन गरि र ७.५ अर्व कर्जा परिचालन गरेको ति संघहरुले प्रकाशित गरेको बित्तिय बिवरणको तथ्याङमा देखिन्छ। यसै पृष्ठभूमिमा, सहकारी ऐन २०७४ को २०८३ मा भएको संशोधनले सहकारी संघहरूलाई बचत तथा ऋण कारोबारमा प्रतिबन्ध लगाएपछि सहकारी क्षेत्रका लागि छुट्टै ’नयाँ सहकारी बैंक’ स्थापना हुनुपर्छ भन्ने बहस ति संघहरुमा रहेको नेतृत्वकर्ताहरुवाट बिभिन्न संचार माध्यमहरुमा प्रकाशित तथा प्रसारित लेखा तथा भनाइहरु मा आइरहेको छ भन्ने अर्को पक्ष विद्यमान सहकारी बैंकको पहिचान, संरचनात्मक चुनौतीहरु र बजारको वास्तविक क्षमताका आधारमा नयाँ बैंक थप्नु ’संस्थागत अपरिपक्ता’ र जोखिमको बृद्धि मात्र हुने तर्क प्रस्तुत गर्दछ ।
१.“संस्थागत अपरिपक्ता“ र जोखिमको बृद्धि हुन सक्ने तथ्यहरु
क.कुनै कानुनी आधार, बित्तिय संरचना, नेपाल राष्ट्र बैंकले सहकारी बैंकहरुलाई जारी निदेर्शिका, बजार सम्भावना हाल संघहरूले संकलन गरेको बचतको आधारमा कर्जा परिचालन भएको तथ्याङ्गक , कर्जा सदुपयेगीता र निस्कृय कर्जाको अनुपात का आधारमा जोखिम को बृद्धि मात्र हुने प्रस्ट देखाँछ ।
ख. सहकारी ऐनको २०८३ को संशोधनले सहकारी संघहरूलाई बचत तथा ऋणको कारोबार गर्न रोक लगाएको हुनाले ती संघहरूले गर्दै आएको वित्तीय कारोवार ब्यवस्थापन गर्न विकल्प खोजीएको भएता पनि ति संघहरूमा रहेको जगेडा कोष बिना केवल दायित्व (शेयर, बचत) र सम्पती (कमसल कर्जा ) स्थान्तरण गरी कमजोर जगमा स्थापित हुने नया सहकारी बैंक को सफलताको आधार के नेत्तृव मात्रै हुन्न सक्छ त ।
ग. सहकारी ऐनमा मात्र संशोधन गरेर “नया सहकारी बैंक” स्थापना हुदैमा मुख्यतः सहकारी ऐन , द्यब्ँक्ष्ब् , नेपाल राष्ट्र बैंक ऐन र भुक्तानी तथा फछ्र्यौट ऐनको परिमार्जन बिना आधुनीक बैंकिङ पूर्वाधार प्रदान गर्ने चाहाना फगत दिवा सपना मात्रै हुने आजको यर्थाथता रहेको छ ।
घ. हाल संघहरुले संकलन गरेको बचतको ९० प्रतिशत र हालको सहकारी बैंकले संकलन गरेको करीव ७० प्रतिशत रकम तरलताको रूपमा आइडल बसिरहेको अवस्थामा कुनै स्पष्ट लगानीको क्षेत्र सुनिश्चिता बिना, तेस्रो पक्षको धित्तो को भरमा पुलको काम गर्ने संयन्त्रको रूपमा बिकास गर्दछु भन्नु श्रमीक भुमीहिन, ग्रामिण महिलाको बिश्वासको बचत जोखिममा पार्न खोज्नु मात्र हुने देखिन्छ ।
ङ. हजारो बचतकर्ताको मेहिनेतको सम्पती बचत लाइ कमजोर संस्थामा परिचालन गरी वित्तीय पुनरुत्थान मा सहयोग पु¥याउ छु भन्नु मनको लठु घ्यू संग खानु जस्तै हो ।
२. नयाँ बैंक स्थापनाका लागि तयार र्पानु पर्ने संरचनाहरु
नयाँ बैंक खोल्ने महत्तवकांक्षाभन्दा पहिले विद्यमान संरचना र बजारको कठोर यथार्थलाई बिश्लेष्ण गर्न अवश्यक छ । देखीएका चुनौती र सीमितताहरू सुधार गरी बैंक खोल्न लागनु परिपक्ता हुने देखिन्छ ।
क) स्पष्ट पहिचान : नेपालको विद्यमान सहकारी बैंकिङ प्रणालीको ठूलो समस्या वित्तीय नभई ’पहिचानको संकट’ हो । सहकारी बैंक वास्तवमा के हो भन्ने बिषयमा राज्य ,सहकारी अभियान स्पष्ट हुन आवश्यक छ । नेपाल राष्ट्र बैंक ऐन र बाफिया ऐन मा सहकारी बैंकको स्पष्ट सहकारी संघ संस्थाहरुलाई होलसेल लेन्डिङ गर्ने बिसेष बैंक जस्तै पुर्वाधार बिकास बैंकको स्तरमा स्थान कायम नगरी ग्रैह्र बैंक बित्तिय संस्थाको रुपमा रहनु पहिचान स्पष्ट नुहुन हो ।
ख) कानुनी र नियामकीय दोहोरोपन : सहकारी बैंक कानुनी रूपमा सहकारी सिद्धान्त (स्वेच्छिक सदस्यता, सदस्यता फिर्ता संगै शेयर पुँजी फिर्ताको अधिकार, लोकतान्त्रिक नियन्त्रण) अनुसार चल्नुपर्छ, तर कारोबार भने बैंकिङ प्रकृतिको (कडा पुँजी पर्याप्तता, तरलता मापदण्ड, जोखिम नियन्त्रण) गर्नुपर्छ । यसमा नियामकीए संस्थाको कुनै संस्थागत पुँजीमा सहयोगको ब्यवस्था नभै संचालन गनुपर्दा परस्पर विरोधी सिद्धान्तहरूबीच स्पष्ट समन्वयकारी नीति नहुँदा सहकारी बैंकहरू दुइ डुँगामा पाइला जस्तो अवस्थामा स्पष्टता ल्यानु पर्ने देखिन्छ ।
ग) पुँजीको अस्थायी प्रकृति र जोखिम : निजि बैंकको पुँजी स्थायी हुन्छ, तर सहकारी प्रणालीमा सदस्यले निश्चित प्रक्रिया पूरा गरी शेयर फिर्ता लिन सक्छन् । संकटको बेला सदस्यहरूले शेयर फिर्ता माग्न थालेमा बैंकको शेयर पुँजी आधार नै ध्वस्त हुन सक्छ । पुँजीको यो विरोधाभासलाई समाधान नगरी नयाँ बैंक खोल्नु गम्भीर जोखिम निम्त्याउनु तयार हुनु हो ।
घ) सम्पत्ति–दायित्व असन्तुलन : सहकारी बैंकहरूले सदस्य सहकारीहरूबाट प्राप्त गर्ने निक्षेप अल्पकालीन र उच्च तरलता युक्त र उच्च लागतको हुन्छन्, तर लगानी भने तुलनात्मक रूपमा लामो अवधिको कर्जाको रूपमा बिभिन्न सहुलितपुर्ण कर्जा परिचालन गरेको संस्थाहरूलाई प्रतिस्प्रधिदरमा प्रदान गनुपने अवस्था हुन्छ । यो असन्तुलन कायम भएसम्म जुनसुकै बेला तरलता संकट उत्पन्न भई बैंक ढल्न सक्ने खतरा रहन्छ ।
ङ) वास्तविक बजारको सीमितता : सहकारी क्षेत्रमा ११ सय अर्बको बचत भए तापनि संस्थाहरु आफै सदस्यलाई लगानी गर्ने संस्था रहेकोले औसतम १० प्रतिशत ११० अर्व बचत संकलन गर्न सक्ने सम्भावना रहेता पनि कानुनी सीमा र नियमनका कारण सहकारी बैंकका लागि वास्तविक संस्थागत कर्जा बजार मात्र आजको दिनमा ५० अर्ब रुपैयाँको मात्र छ र हाल पनि निजि क्षेत्रका होलसेल लेन्डर बित्तिय सस्थाहरु रहेको अवस्थामा संकलन गरेको पुजि परिचालन गर्न सक्ने संभाव्य क्षेत्रहरु स्पष्ट तोकीन आवश्यक देखिन्छ ।
च) धितोमुखी बैंकिङ र व्यक्तिगत जोखिमः सहकारी बैंकको मूल अवधारणा संस्थागत विश्वास र परियोजनामा आधारित हुनुपर्नेमा नेपाल राष्ट्र बैंकले जारी गरेको सहकरी बैंक हरुलाई कर्जा प्रवाह सिमा मा संस्थाको वासलातको अधिकतम १५ प्रतिशत र बिना धित्तो ऋण लगानीको सिमा न्यूनतम रहेकोले संस्थाहरूको बचत सुरक्षाको लागी व्यवहारमा व्यक्तिगत घरजग्गा र सञ्चालकहरूको व्यक्तिगत सम्पतीको जमानीमा ऋण दिने ’धितोमुखी’ प्रथा सृजना भएको छ । संस्थाको लागि ऋण लिँदा व्यक्तिले जोखिम बोक्नुपर्ने भएकाले राम्रा र सक्षम सहकारीहरू बाह्य ऋण लिन इच्छुक छैनन् ।
नया सहकारी बैंक स्थापना गर्न निम्नानुसार ऐन कानुनका समस्याहरू निराकरण गरेर मात्र स्थापना मा लाग्नु परिप्क निणर्य हुने छ ।
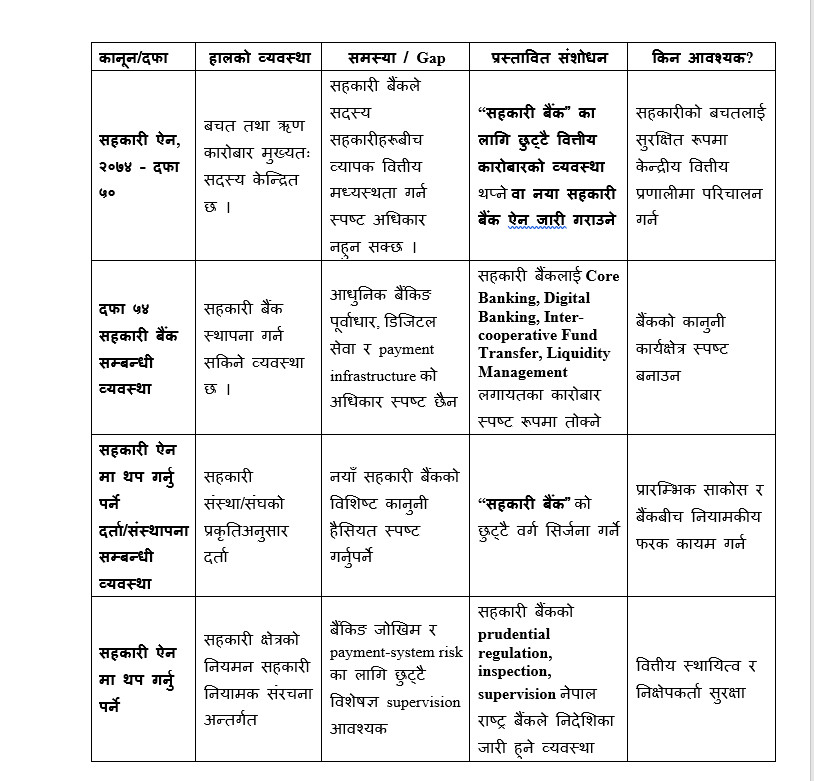
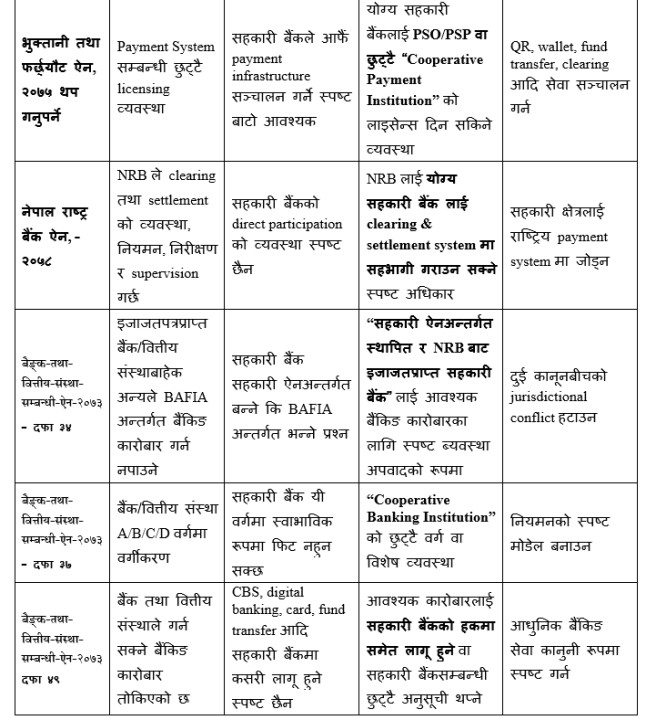
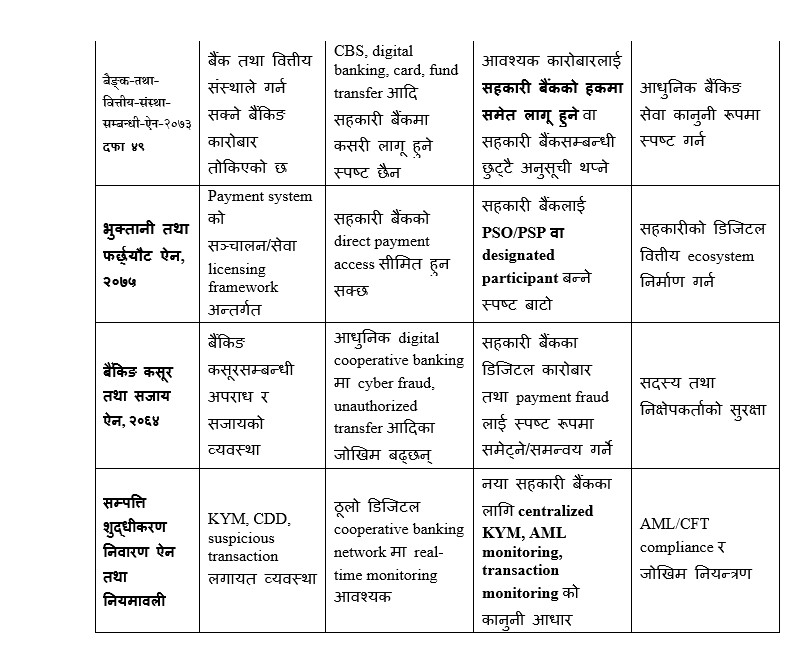
अत : हालको बिधमान कानुनी तथा संरचनामा नयाँ सहकारी बैंक कि बलियो सहकारी बैंक भन्ने प्रश्नको उत्तर बिना बैंक स्थापना गर्नु आवश्यकता भन्दापनि ’संस्थागत अपरिपक्वता’ हुने देखिन्छ ।