Sep 20 2026 | २०८३, असोज ४ गते
Follow us

२०८३, असोज ४ गते
Sep 20 2026 | २०८३, असोज ४ गते


रुपन्देहीस्थित जनउत्थान साकोस राष्ट्रिय छवि विस्तार गर्दै अन्तर्राष्ट्रिय परिचय स्थापित गर्न सफल सहकारी संस्था हो । सबल वित्तीय व्यवस्थापन, स्थापित र सफलसिद्ध संस्थागत सुशासन विधिहरु, प्राविधिक एवम् कुशल सञ्चालन पद्धति र सदस्य केन्द्रित रणनीतिक आधारहरुका कारण स्थापनाको सिल्भर जुब्ली पनि नपुग्दै जनउत्थान साकोस मुलुकको ‘साँच्चिकै सफल सहकारीहरु’ मध्येमा गनिन्छ । सहकारीमार्फत ‘सदस्य उत्थान’ को सैद्धान्तिक आधारशिलालाई बलियो बनाउँदै जनउत्थान साकोसले ‘सहकारीमार्फत सम्भावना छ तर सुस्पष्ट र कार्यान्वयनयोग्य दुरदृष्टि आवश्यक छ’ भन्ने प्रमाणित गरेको छ ।
२०५९ साल असोज २६ गते साविक टिकुलीगढ गाविस-८ सुपौलीमा पाँच जना चेतनशील युवाको अनौपचारिक छलफलपछि ३१ सदस्यबाट प्रतिव्यक्ति एक सय रुपैयाँ संकलन गरेर जनउत्थान साकोसले सहकारी यात्रारम्भ गरेको थियो । आज जनउत्थानसँग करिब ४० हजार सदस्य, जिल्लाभर गरी १० सेवा केन्द्र र ८ संकलन केन्द्र, ८९ जना प्रत्यक्ष कर्मचारी छ । विभिन्न स्थानीय, क्षेत्रीय र राष्ट्रिय हुँदै बारम्बार एशियाली स्तरको प्रतिष्ठित ‘एक्सेस’ ब्रान्ड प्राप्त गर्न सफल भएको छ ।
यसै सन्दर्भमा तिलोत्तमा-१५, रुपन्देहीस्थित उक्त संस्थालाई विगत १९ वर्षदेखि अनवरत र अविश्रामित व्यवस्थापकीय नेतृत्व प्रदान गर्दै आउनुभएका प्रमुख कार्यकारी अधिकृत (२०८२ साउनबाट प्रमुख कार्यकारी अधिकृत) रन बहादुर थापासँग संस्थाको विकास र वृद्धि, रणनीतिक योजना, सुरक्षित लगानीका आधारहरु, सदस्यहरुको जीवन रुपान्तरण, सफलताका सूत्रहरु, ब्राण्डको महत्व, सहकारीका समस्या र सम्भावना आदि इन्द्रेणी विषयमा धिप्री संवाद गरिएको छ । प्रस्तुत छ उक्त संवादको सम्पादित अंशः
जनउत्थान साकोसले ऋण लगानीलाई कसरी सुरक्षित गरेको छ ? लगानी भएको ऋण समयमै सही रुपमा उठ्छ भन्ने सुनिश्चितता कसरी गर्ने होला ?
अहिले ऋण लगानीलाई सुरक्षित गर्न ऋण दिनुभन्दा अघि नै सदस्यहरुको पुरा पहिचान गर्ने र उहाँहरुको ऋण लिने क्षमता के कति हो भनेर पहिलै आँकलन गरी राखेकोले सही ठाउँमा र ऋण किस्ता ब्याज नियमित तिर्न सक्नेलाई मात्र ऋण लगानी गरिएको छ । पहिला केही समस्यामा परेपनि अचेल नयाँ ऋण लगानी समस्यामा परेको अवस्था छैन । यसै माघ मसान्तको प्रतिवेदन अनुसार पनि हामीले भाखा नाघेको ऋण ३.२६ प्रतिशत भित्र राख्न सकेका छौं । समस्यामा परेका पुराना ऋणहरुलाई पनि सम्बन्धित सदस्यहरुसँग नियमित भेटघाट गरी उचित परामर्श र सहजीकरणको माध्यमबाट थोरै थोरै भएपनि असुल उपर गर्दै गइरहेको अवस्था छ ।
सुरक्षित ऋण लगानीको सुत्र वा टिप्स जो पाठकहरुलाई शेयर गर्न चाहनुहुन्छ ?
अहिले ऋण लगानीलाई सुरक्षित गर्न ऋण दिनुभन्दा अघि नै सदस्यहरुको पुरा पहिचान गर्ने र तिनीहरुको ऋण लिने क्षमता के कति हो, पारिवारिक आर्थिक अनुशासन कस्तो छ, के कति सम्पति र दायित्वहरु छन्, पहिला र अहिलेको सम्पतिको अवस्था कस्तो छ, सदस्यको घरको सीप र क्षमता के के छन्, कहाँ कहाँबाट ऋण कारोबार गर्ने गरेको छ, पारिवारिक आम्दानीको श्रोतहरु के के छन भन्ने कुराको पुरा जानकारी लिएर राख्ने गरिएको छ । जसले गर्दा सदस्यले लगेको ऋण फिर्ता हुन्छ कि हुदैन भने अनुमान लगाउन सजिलो हुन्छ र त्यसैलाई मध्यनजर गरी ऋण लगानी गरेमा ऋण सुरक्षित हुन्छ ।
जनउत्थान साकोसमा लगानीको पोर्टफोलियो स्वस्थ्य बनाउन कसरी सम्भव भयो ? किनकि धेरै सहकारीहरुले ठूला ठूला ऋण केही सीमित सदस्यहरुमा गर्ने गरेकाले भाखा नाघेको ऋण बढेको छ, कतिपय अवस्थामा त ब्याड डेट नै भएको छ ।
सहकारी अभियानमा हामी भर्खर सिक्दैछौं । कुनै पनि काम वा व्यवसाय गर्दा सिहवालोकनको रणनीति अपनाउनुपर्छ । यहाँ धेरै उद्यमीहरु असफल हुनुको कारण विश्लेषण विनाका योजनामा एकैचोटी ठुलो लगानी हो । सबै व्यक्तिहरु योजना बनाउन र विश्लेषण गर्न सक्षम हुदैनन् । तर ज्ञान नभएको विश्लेषण गर्न सक्ने क्षमता नभएको भए पनि उनीहरुले सानो लगानीबाट साना गल्तीहरुबाट सिकाइ सिक्दै त्यसमा हुन सक्ने जोखिमहरु व्यवस्थापन गर्ने तयारीको साथ समीक्षा गर्दै अगाडि बढ्दा सफल हुन सक्ने बढी सम्भावना हुन्छ । त्यस्तै सहकारी क्षेत्रमा पनि एकै चोटी ठुलो ऋण लगानी भन्दा सानो ऋण लगानी गर्दै सदस्यहरुलाई राम्ररी चिन्ने बुझ्ने गरियो र ५ सी विश्लेषण गदै विस्तारै ऋणको मात्रा बढाउदै लगियो ।
एकलाई धेरै ऋण भन्दा धेरैलाई थोरै थोरै ऋण भन्ने रणनीतिमा जति सक्दो धेरै सदस्यहरुलाई स सानो ऋण दिएर हामीले हाम्रो क्षमता विकास गर्दै सदस्यहरुको आर्थिक अनुशासन लगायत ५ सी को बारेमा जानकारी लिदै गयौं । यसले गर्दा सानो ऋण कम जोखिम र बढी सुरक्षित हुने भएकोले सदस्यहरुले गर्ने विभिन्न किसिमको सानो ऋणमा फोकस गरियो । त्यस्तै हामीले ठुलो ऋण लगानी नगर्नाले ठुला ठुला प्लटिङ हाउजिङमा लगानी भएन । जस्ले गर्दा ऋणको पोर्टफोलियो पनि मिल्न गयो ।
अहिले धेरै सहकारीमा तरलता थुप्रिएको अवस्था छ ? तरलता सन्तुलन कसरी मिलाउने होला ? लगानीलाई के कसरी व्यवस्थापन गरेको छ जनउत्थानले ?
अहिले जनउत्थानमा पनि २७.११ प्रतिशत तरलता छ । यो दर विस्तारै बढ्दै गएको अवस्था छ । यसलाई सन्तुलन गर्नको लागि सदस्यहरुलाई व्यवसाय विकास परामर्शको माध्यमबाट सम्भावित सदस्यहरुलाई ऋण सदुपयोग गर्न प्रोत्साहन गरिएको छ । विशेष गरी सदस्यहरुलाई उत्पादन क्षेत्रमा लगानी गर्न प्रोत्साहन गरिएको छ र त्यसको लागि आवश्यक व्यवसाय विकास परामर्श सेवा पनि प्रदान गर्ने गरिएको छ ।
जनउत्थान साकोसको अबको मुख्य रणनीतिहरु के के छन् ?
जनउत्थान अब स्वचालित (अटोमेटेड) मोडमा गइसकेको अवस्था छ । अब संस्थाले सदस्यहरुलाई दिने सेवा सुविधाहरुलाई आधुनिक प्रविधियुक्त गुणस्तरीय बनाउने र भविष्यका सहकारी कर्णधारहरु उत्पादन गरी सहकारी सञ्चालनको लागि सक्षम क्षमतावान स्वयमसेवी भावना भएका सञ्चालकहरु र उच्च व्यवस्थापनमा पनि उत्तराधिकारीहरु उत्पादन गर्दै जाने साथै सदस्यहरुलाई वित्तीय साक्षरता मार्फत अनुशासित आर्थिक कारोबार गर्न सिकाउँदै स्वचालित, थप व्यवस्थित र सर्बोत्कृष्ट सहकारी बनाइनेछ ।
जनउत्थानले गर्न खोजेर पनि कतिपय कारणले अपेक्षाकृत सफलता हासिल गर्न नसकिरहेको वा नभइरहेको केही काम छ कि ?
जनउत्थानले युवा सदस्यहरुलाई आकर्षित गर्ने कुरामा अपेक्षाकृत सफलता हासिल गर्न नसकेको वास्तविकता हो । त्यही अनुरुप रणनीतिक कार्ययोजना बनाएर लागू गरेको अवस्था छ ।
जनउत्थानमा प्रविधि प्रयोग गर्ने सदस्यहरु कति छन् ?
जनउत्थानको कुल सदस्यहरु मध्ये २२ प्रतिश सदस्यहरुले मोबाइल बैंकिङ एप चलाउने गरेका छन् ।
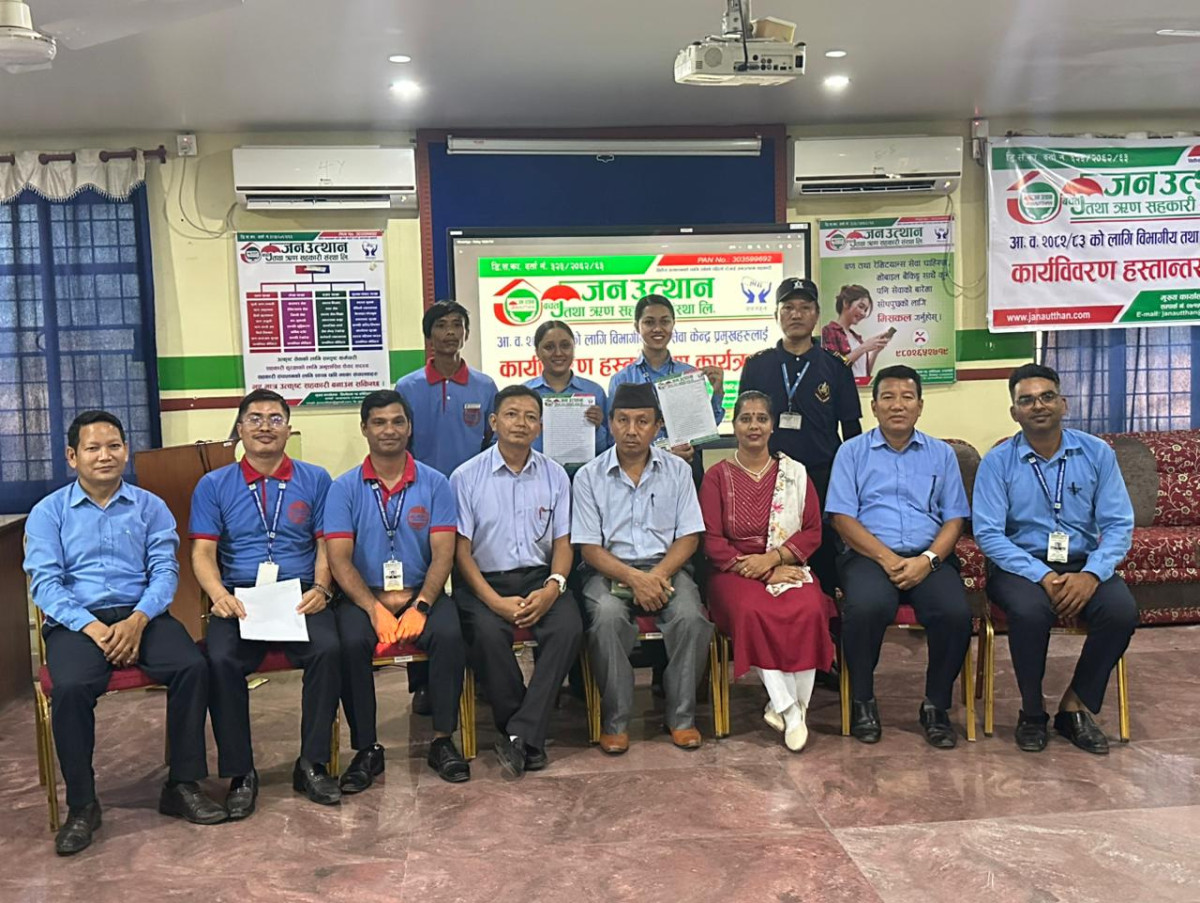
जनउत्थानमा महिला सहभागिता कति छ ? युवा महिलाहरु कति छन् ? र, पिछडिएका समुदायका महिलाहरुको सहभागिताको अवस्था के कस्तो छ ?
जनउत्थान साकोसमा हाल ६० प्रतिशत महिला सदस्यहरु छन भने त्यस महिला सदस्यहरुमा पनि २२ प्रतिशत सदस्यहरु १६-३१ वर्ष उमेरका, ४६ प्रतिशत सदस्यहरु ३२-४७ वर्षका, २० प्रतिशत सदस्यहरु ४८-६३ वर्षका छन भने जम्मा ६८ प्रतिशत सदस्यहरु उर्जावान र केहि गरौं भन्ने उमेर समूका छन । यस जनउत्थान साकोसको कुल ऋणी सदस्यहरुमा ६३ प्रतिशत महिला सदस्यहरुले ऋण प्रयोग गरेका छन । हाल जनउत्थानमा कुल ऋणी सदस्यहरुमा ७७ प्रतिशत सदस्यहरुले ३ लाख भन्दा सानो ऋण प्रयोग गरेका छन भने १० प्रतिशत सदस्यहरुले ३-५ लाख सम्मको ऋण प्रयोग गरेका छन । यसले पनि जनउत्थानमा कस्ता र कुन वर्गका सदस्यहरुको आवद्धता रहेछन भन्ने कुरा स्पष्ट रुपमा बुझ्न सकिन्छ ।
जनउत्थानले ब्राण्डको महत्व सदस्यहरुलाई बुझाउन सकेको छ ?
सहकारीले ब्राण्ड पाउन सहकारीको गुणस्तरीय व्यवस्थापनबारे विभिन्न सूचकहरु पार गर्नुपर्छ । ती सूचकहरु पार गर्न सदस्यहरुको विश्वास र माया चाहिन्छ र उनीहरुले संस्थालाई पत्याउनुपर्छ । गफ र भाषणले संस्था केही वर्ष टिक्ला तर निरन्तरता पाउन सक्दैन । ब्राण्ड कसैले दिएर मागेर पाउने वस्तु होइन यो त सदस्यहरुलाई दिइएको सेवा सुविधाको परिणाम हो । आफ्नो मालिक (सदस्य) हरुलाई सेवा दिए मेवा मिल्छ भने झै सदस्यहरुको हरेक दुःख सुखमा साथ दियौं भने उनीहरुले संस्थामा अनुशासित कारोबार गर्छन जस्ले गर्दा संस्थाको सूचकहरु सुधार हुन्छ अनि त्यसैको आधारमा ब्राण्ड पाइन्छ भन्ने कुरा बुझ्न खोज्ने सदस्यहरुलाई बुझाउने कोशिस गरेका छौं ।
जनउत्थान साकोसले एक्सेस गोल्ड कहिले पाउने ? इन्डोनेसियाको साउवान सिबारुङ वा फिलिपिन्सको टागुम कोअपरेटिभले पाउदा नेपालको जनउत्थानले पाउन किन नसक्ने ? एक्सेस गोल्ड पाउन के कस्ता चुनौतीहरु छन् जनउत्थानसँग ?
जनउत्थान साकोस अहिले एक्सेस ब्रोन्जबाट सिल्भरमा उक्लेको छ । यो सकारात्मक कुरा हो । एक्सेस गोल्ड ब्राण्ड प्राप्त गर्न सहकारीको जगेडा कोष १० प्रतिशत पुग्नु पर्नेमा हाम्रो सहकारीको अझै नपुगेको अवस्था छ । अहिले नेपालको सहकारी अभियानमा केही विकृतिहरु देखिएको कारण अन्तराष्ट्रिय विश्वास गुमेको अवस्था छ । सूचकहरु पुरा गरेता पनि सहकारी क्षेत्रमा अझै स्थिरता नदेखिएको कारण पुर्ण विश्वास साथ एक्सेस गोल्ड ब्राण्ड दिन हिच्किचाएको अवस्था देखिन्छ । विकास जहिले पनि दुई दुना चारको दरले हुँदैन यो त दुई दुना सवा दुई हुन्छ । हामी तत्कालै आत्तिन पनि हुँदैन ।
नेपालमा सहकारीबारे अलि बुझ्न थालेको सहकारी ऐन २०४८ र नियमावली २०४९ आएपछि हो जब सहकारी विस्तार भयो । त्योसँगै केही विकृति र विसंगतिहरु शुरु भयो । २०५८ साल तिर विकृतिलाई सुधार गर्न दर्ता रोकियो पनि । फेरि २०६२ साल तिर सहकारी दर्ता खोलियो । फेरि विकृति शुरु हुने थाल्यो अनि २०६८ मा केहि नियन्त्रण गर्न सहकारी मापदण्ड आयो । यी सबै अभ्यास र गल्तीहरुबाट सिक्दै २०७४ सालमा नया सहकारी ऐन र नियमावली २०७५ बन्यो । यसले सहकारीहरुलाई नियन्त्रण गर्ने प्रयास गरेको देखिन्छ भने २०८१ को सहकारी ऐन संशोधनले राष्ट्रिय सहकारी नियमन प्राधिकरणको मार्फत सहकारीलाई व्यवस्थित गर्न लागिएको छ । यो धेरै राम्रो भएको छ । यसमा सबै आवद्ध भए पछि सबै सहकारीहरुलाई सूचकहरु निर्धारण गरेर सुचक पुरा नगर्दा सम्म शेयर लाभांशमा रोक लगायत वार्षिक नवीकरण नगर्ने वा खारेज गर्न सक्ने सम्मको कारवाहीको प्रावधानका कारण अब सहकारीहरु गुणस्तरीय र सक्षम सहकारीहरु अझ व्यवस्थित हुदै जानेछन् भने नसक्ने सहकारीहरु एकीकरण वा खारेज हुदै जानेछन् ।
यसले गर्दा थोरै सहकारीहरुलाई सहज रुपले अनुगमन र नियमन गरी सुरक्षित र व्यवस्थित सहकारीहरु निर्माण गर्न प्राधिकरण सफल हुनेछ । त्यसपछि अन्तर्राष्ट्रिय स्तरबाट पनि हाम्रो देशको सहकारीमा विश्वसनियता बढ्दै जानेछ । त्यतिबेला सम्म हामीले पनि एक्सेस गोल्ड ब्राण्डको लागि आवश्यक जगेडा कोष १० प्रतिशत भन्दा माथि पुर्याइ सक्नेछौं र सदस्यहरुलाई अझ गुणस्तरीय सेवा सुविधाहरु दिन सक्नेछौ । त्यतिबेला अकूले पनि हामीलाई विश्वास गरेर एक्सेस गोल्ड ब्राण्ड दिनेछ ।
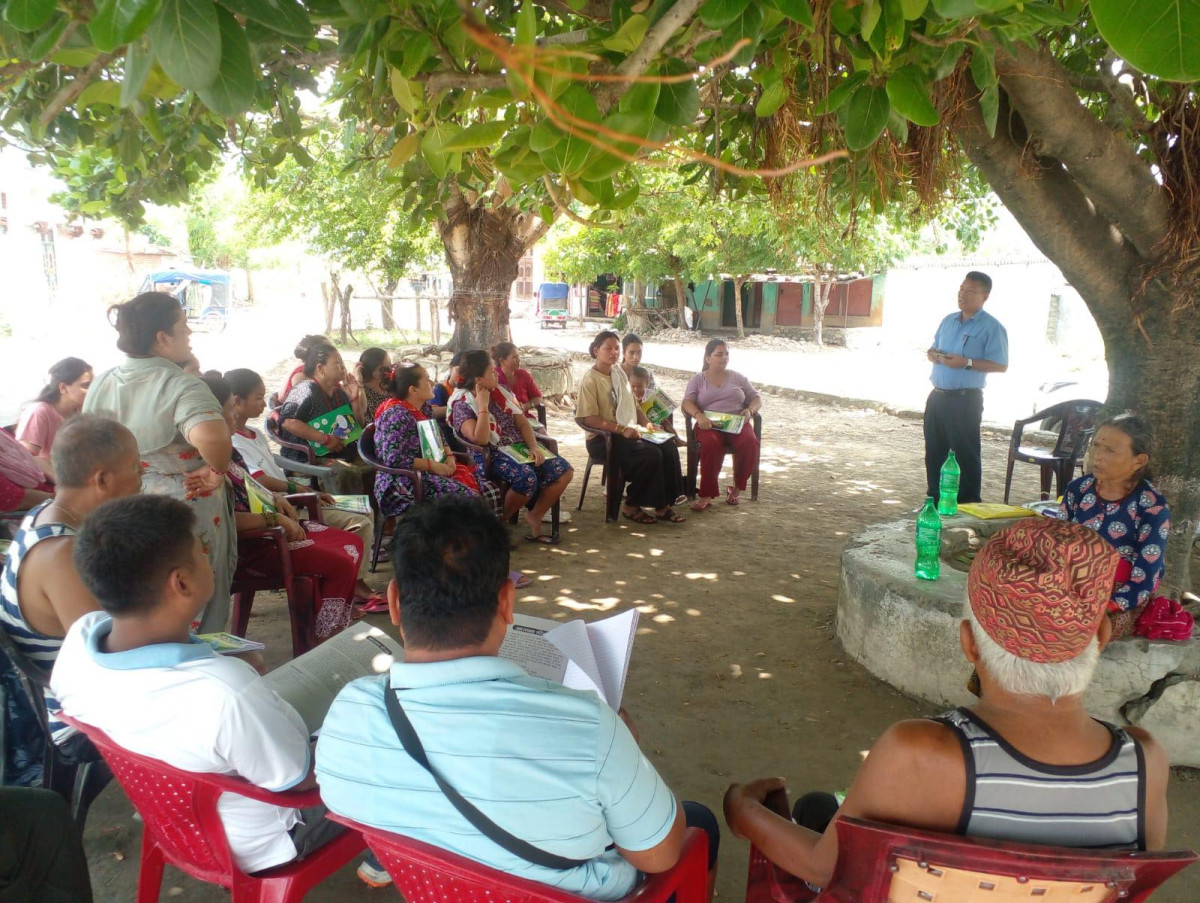
आजको मितिमा जनउत्थान साकोसलाई संक्षिप्तमा चिनाउनुपर्यो भने यसको प्रमुख कार्यकारी अधिकृतको हिसाबले के भनेर कसरी चिनाउन चाहनुहुन्छ ?
जनउत्थान सहकारी संक्षिप्तमा चिनाउदा कस्तो सहकारी हो भने:
सदस्यलाई धेरै नाफा होइन धेरै थरिको सेवा दिने सहकारी
साधारण सभामा भत्ता हातमा होइन शेयर लाभांश खातामा दिने सहकारी
बी.डी.एस. मार्फत ऋणी मात्रै होइन सफल उद्यमी बनाउने सहकारी
थोरैलाई धेरै होइन धेरैलाई थोरै ऋण दिने सहकारी
सार्वजनिक विदाको दिन पनि वित्तीय सेवा दिने सहकारी
दुःख पर्दा अरुले भन्छन हे भगवान हाम्रा सदस्यले भन्छन हे जनउत्थान
जनउत्थान साकोससँग के त्यस्तो चिज छ वा सूत्र छ जुन अरु सहकारीहरुमा छैन वा कम छ जसका कारण यो संस्था यतिको सफल छ वा सदस्यको प्यारो छ ? अर्थात् जनउत्थान सहकारीको सफलताको राज के के हुन् ?
ऋणमा सेवा शुल्क र सदस्य बन्दा प्रवेश शुल्क लाग्दैन ।
एक कलमा बचत धितो ऋण सेवा मार्फत पैसा मोबाइलमा ।
सदस्यहरुको अधिक्तम शेयर १० हजार मात्रै छ ।
६३ प्रतिशत सदस्यहरुको शेयर १० हजार छ ।
सदस्यको सुख दुःखमा गर्भदेखि स्वर्गसम्मका सदस्य सेवाहरु
ऋण माग दर्ता वा कुनै पनि सेवाको लागि मिस्डकल सेवा
सदस्यहरुलाई निरन्तर शिक्षा र चेतनाको लागि टोल भेला
११-१२ पढ्ने विद्यार्थीहरुलाई वित्तीय साक्षरता कार्यक्रम
ब्याचलर अध्ययनरत भविष्यका कर्णधारहरुलाई सहकारी सचेतना कार्यक्रम
सञ्चालक र कर्मचारीलाई निरन्तर क्षमता विकास तालिमको व्यवस्था
सहकारी व्यक्तिको बोलीबाट होइन ९ वटा कार्यविधिबाट सञ्चालित
संस्थामा देनिक देखि वार्षिक सम्म ५ लेयरको आन्तरिक नियन्त्रण प्रणालीको प्रयोग
संस्थाको चेकमा उच्च व्यवस्थापन र सञ्चालकहरुको हस्ताक्षर नचल्ने
सबै सेवा केन्द्रमा पुर्ण अधिकार सम्पन्न सेवा केन्द्र व्यवस्थापन उपसमिति
समिति उपसमितिबाट मासिक रुपमा आकस्मिक क्रस परिक्षणको अभ्यास
सहकारीहरुप्रति जनविश्वास के कारण घटेको होला ? आमरुपमा भन्ने हो भने सहकारीहरुप्रति नै संकट आइरहेको छ यो वा त्यो बहानामा । यो किन होला ? कुनै एक दुई संस्थाको केश स्टडीभन्दा पनि आधारभूत रुपमा केही विचलनहरु देखापर्दा समस्याहरुको बाढी आएको छ । तपाईंको नजरमा त्यस्ता कारणहरु के हुन् जसले गर्दा सहकारीमा साँच्चिकै समस्या आउँछ ?
सहकारीमा समस्या आउनुको कारणहरु निम्न छनः
सहकारीमा मेकर कर्मचारी र चेकर सञ्चालक, लेखा, लेखा परिक्षक हुनु पर्नेमा मेकर र चेकर सबै अध्यक्ष र व्यवस्थापक भएर दुई जनाको मिलोमतोमा जे पनि हुन सक्ने ।
सहकारीमा शेयर लगानी गरी नाफा खाने उद्देश्यले सहकारीको दर्ता प्रमाण पत्र खरिद बिक्री गरी केही व्यक्तिहरुले धेरै शेयर लगानी गरी अरुलाई ग्राहकको रुपमा कारोबार गर्नाले ।
सहकारीको अध्यक्ष र व्यवस्थापक चल्तापूर्जा हुने र अरु सञ्चालक समिति र लेखा सुपरिवेक्षण समितिहरु भ्रमण जान पाइने वा वर्षको एक पटक दशै खर्च पाउने लोभमा मात्र बनेका गैरजिम्मेबार सञ्चालक तथा लेखा समितिहरुको कारण
सञ्चालक र लेखा सुपरिवेक्षण समितिमा रहेकाहरुलाई सहकारी व्यवस्थापन बारे ज्ञानको कमी हुनु
सञ्चालक, कर्मचारी र सदस्यहरुलाई चेतना बढाउन दिइने तालिम गोष्ठी सिकाइलाई खर्च मान्ने सञ्चालकहरुको कारण केवल संस्थाले कमाइ गरेर दिनुपर्छ भन्ने मान्यता राख्दा ।
सहकारीमा सञ्चालकको काम, लेखाको काम, व्यवस्थापन प्रमुखको काम के हो र एकले अर्कोको काममा हस्तक्षेप गर्नु हुँदैन भन्ने ज्ञानको अभाव साथै संस्थामा नैतिक वित्तीय कानूनको परिपालना लगायत अन्य सुरक्षित संस्था सञ्चालन विषयमा सुशासनको कमी
सहकारीमा आन्तरिक नियन्त्रण प्रणालीको विकास हुन नसक्नु र आर्थिक अपचलन गर्न नपाइने डरले सकेसम्मा अध्यक्ष र व्यवस्थापकले त्यसलाई लागू गराउन नखोज्नु ।
बहुउद्देश्यीय सहकारीले शेयर उठाएर विभिन्न व्यवसायहरुमा लगानी गरे जस्तो वित्तीय सहकारीले मागेको बेला बचत फिर्ता दिनेछु भन्ने शर्तमा जनताबाट बचत उठाएर विभिन्न व्यवसायमा लगानी गर्दा व्यवसायबाट तुरुन्तै रिटर्न आउदैन जस्ले गर्दा बचत मागेको बेला फिर्ता दिन सक्ने गरि तरलता व्यवस्थापन नगर्नाले ।
वित्तीय सहकारी सञ्चालनमा शेयर, बचत, ऋण, जगेडा कोष, तरलता, वृद्धिदर, बचत र ऋणको पोर्टफोलियो, कर्जा सुरक्षण कोषको व्यवस्था, कर्मचारीको उत्पादक्त्व जस्ता विभिन्न वित्तीय सूचकहरु समेटर बनाइएको मापदण्डहरु हुन्छन् त्यसलाई व्यवस्थापन गर्न नसक्नाले ।
स्कुल कलेजका युवाहरुसँग केही वर्षदेखि जनउत्थान साकोसले नियमितजसो अन्तरक्रिया छलफल गरिरहेको छ । उनीहरुलाई सहकारी र जनउत्थानको असल अभ्यासबारे जानकारी गराइरहनुभएको छ । यी छलफलहरुबाट के निचोड निस्क्यो त ? युवाहरु के चाहन्छन् ? युवाहरुको चाहना र सहकारीको सेवामा के कस्ता ग्याप छन् ?
आजभोलि सामाजिक सञ्जाल मार्फत सहकारी भन्ने बित्तिकै ठग र कमाइ खाने व्यवसायको रुपमा परिभाषित गरिएको छ । यिनीहरु पनि केहि व्यक्तिको लगानी हुन्छ र अरु त सबै ग्राहक हुन भन्ने भाष्य निर्माण भएको छ । केही व्यक्तिले शेयर उठाएर अरु ग्राहकलाई महंगो ब्याज र अधिकतम् सेवा शुल्क लिएर ऋण लगानी गरी कमाइ खाने भाडो हो भनेर दुस्प्रचार गरिएको छ । केही ठग व्यक्तिहरुले सहकारीको नाममा गरेको गलत अभ्यास र विकृतिले गर्दा यस्तो भाष्य सिर्जना हुनु स्वाभाविक पनि हो ।
तर त्यस्ता सहकारी मात्र होइन ग्रामीण समाजमा धेरै सहकारीहरु समुदायमा आधारित छन्, नाफा नोक्सान भन्दा सदस्यहरुको दुःख सुखमा साथ दिने गरेका छन्, जग्गा जमिन घर नभएका वेसहारा परिवारहरुलाई विश्वासको आधारमा विनाधितो ऋण लगानी गरी उनीहरुको जीवनस्तर सुधार गर्न सकेको छ, साहुको मंहगो ब्याज र बैंकले नपत्याएको जनताहरुलाई ऋण लगानी गरी उनीहरुको आर्थिक विकास तथा जीवन स्तर उकास्न ठुलो योगदान दिएको छ सदस्यहरुलाई ग्राहक होइन मालिक बनाएर संस्थाले कमाएको मुनाफामा पनि सबैको बराबर सहभागिता गराउन सकेको छ, समुदायको विकासमा विभिन्न सामाजिक कृयाकलापहरु पनि गरेका छन् । यस्ता विविध कार्यहरु गरेको कुराको बारेमा हामीले सबैलाई बुझाउन सकेका छैनौं ।
त्यसलाई देखाउन र वास्तवमा सहकारी के हो के का लागि र कसका लागि हो यसका मुल्य मान्यता तथा सिद्धान्तहरु के के छन् र यसका सम्भावनाहरु के कस्ता छन् भन्ने कुराको जानकारी दिनको लागि हाल जनउत्थानले रुपनदेही जिल्लाको विभिन्न कलेजहरुको ब्याचलर तेश्रो र चौथो वर्षमा अध्ययनरत विद्यार्थीहरुलाई १ दिने सहकारी सचेतना कार्यक्रमहरु गर्दै आइरहेको छ । यस वर्ष हामीले ५६२ जना विद्यार्थीहरुलाई यो कार्यक्रममा सहभागी गरायौं । यसको प्रभाव के पर्यो भन्ने कुरा सामाजिक सञ्जालमा आएको सहभागीहरुको प्रतिकृयाबाट बुझ्न सकिन्छ ।
जनउत्थान मार्फत उद्यमी र व्यवसायी बनेर सफलता हासिल गरेकाहरुको कथाहरु समावेश भएको कुनै पुस्तकहरु (उदाहरणका लागि जनउत्थानका १ सय उद्यमी वा व्यवसायी, जनउत्थानका एक सय एक सदस्यहरु, आदि नामको) लेखिनुपर्छ र त्यो मुलुकभरका सहकारीहरुको लागि र अंग्रेजीमा समेत बनाइएमा अन्तर्राष्ट्रिय सहकारीका लागि पनि साँच्चिकै पढ्न लायक दस्तावेज बन्थ्यो भन्ने लाग्दैन तपाईंहरुलाई ?
हो, सहकारीले धेरै सदस्यहरुको आर्थिक जीवन स्तर उकासेको भएता पनि त्यसलाई लिपिबद्ध दस्तावेजको रुपमा देखाउन सकिएन । यस मानेमा सबै सहकारीले आफ्नो सदस्यहरुको पहिला र अहिलेको अवस्था के फरक प¥यो भन्ने कुरा देखाउन सक्ने गरी सबै सहकारीहरु सक्षम छैनन । यसलाई देखाउन सक्ने गरी सहकारीले रेकर्ड राख्ने व्यवस्था मिलाउन सक्नुपर्छ । राज्यले पनि यसमा अनुसन्धानकर्ताहरु खटाएर सहकारीहरुका उपलब्धिहरु बारेमा नियमित दस्तावेज प्रकाशन गर्न सक्नुपर्छ । त्यसैको लागि सबै सहकारीहरुले सहकारी प्रवर्धन कोषमा रकम छुट्याएका छन् ।
जनउत्थानको पुँजी पर्याप्तता अनुपात (क्यापिटल अ्याडिक्वेसी रेशियो) कति छ ?
यहि माघ मसान्तको प्रतिवेदन अनुसार करिब २३.५७ प्रतिशत रहेको छ ।
सहकारीहरुमार्फत समाजमा रुपान्तरण सम्भव छ भन्ने आधारहरु के के हुन् ?
सहकारीले समाजको रुपान्तरण गर्न महत्वपुर्ण योगदान खेलेको छ । पहिला बैंकको पहुँच सबै गाउँगाउँमा पुगेको थिएन । त्यस्तो बेला सहकारीले सदस्यहरुलाई थोरै थोरै भए पनि बचत गर्न सिकाएको छ । त्यही छरिएर रहेको पैसालाई एकत्रित गर्दै सहकारीले नै साना साना व्यवसायीहरुलाई सहज रुपमा ऋण लगानी गरी व्यवसाय वृद्धि विकासमा सहयोग गरेको कारण बजारमा पैसाको चलायमान भएको छ । सदस्यहरुलाई वैदेशिक रोजगारको लागि ऋण सहज रुपले दिएकोले त्यसै रोजगारीको कारण अहिले गाउँका जनताको आयस्तर वृद्धि भएको छ ।
आज सहकारीले धेरै परिवारलाई स्वदेश तथा विदेशमा उच्च शिक्षाको लागि लगानी गरेर जनताको छोराछोरीहरुलाई सीप र क्षमता विकास गरी पैसा कमाउने बनाएको छ । घर घडेरी नहुनेहरुलाई आफुसँग भएको रकममा नपुग रकम ऋण लगानी गरी घर घडेरी सम्पति जोड्न सिकाएको छ । समाजमा छरिएर रहेको ससाना रकमहरु जम्मा गरी सदस्यहरुलाई नै ऋण लगानीको माध्यमबाट उनीहरुको आर्थिक जीवन तर उकास्न टेवा पु¥याएको छ । तिनै जनता पैसा नहुँदा स्वास्थ्य, शिक्षा र चेतनाको स्तर कस्तो थियो भने अहिले धेरै हद सम्म सुधार भएको छ ।
कतिपय सहकारीको हकमा संस्थाका राम्रा राम्रा बिल्डिङ हुने, कर्मचारीहरुको सुविधा राम्रो हुने सञ्चालकहरुको भत्ता राम्रो हुने तर सदस्यहरु दुब्लाउने अवस्था पनि आएको देखिन्छ नि ? होइन् ? यसलाई के भन्नुहुन्छ ?
सहकारी ब्यापार होइन यो सदस्यहरुको सेवा मूलक संस्था हो । सदस्यलाई सेवा दिन संस्थाले नियम संगत रुपमा केही न केही कमाउनै पर्छ तर सदस्यलाई ऋण वितरण होइन लगानी गरेर कमाउनुपर्छ । ऋण वितरण गर्नु र लगानी गर्नु फरक हो । ऋणले सदस्य धनी होस् वा नहोस् त्यो मतलब भएन तर संस्थाले कमाउनु पर्छ र धेरै शेयर हाल्नेलाई शेयर लाभांश दिनुपर्छ भन्ने मान्यताले चलाएको संस्थाले जसरी भएपनि धितो लिलाम गरी ऋण उठाउन सकिन्छ भनेर धितोको आधारमा ऋण दिन्छ भने त्यो ऋण वितरण हो । ऋणले सदस्य धनी हुनुपर्छ त्यसको लागि आवश्यक नियमित परामर्श निगरानी आदि सहित तिर्नसक्ने क्षमता हेरेर सहकारी संस्थाले लगानी गर्दछ भने त्यो ऋण लगानी हो ।
यहाँ केही सहकारी सञ्चालक र व्यवस्थापकले सहकारीलाई कमाइ खाने व्यापारको रुपमा प्रयोग गरे । त्यहाँ अत्यधिक कमाउने र शेयर लाभांश होइन कम्पनी जस्तो बढी भन्दा बढी लाभांश र बोनस बाँड्ने मनसायले सहकारी खोलेर सदस्यको ऋण तिर्न सक्ने क्षमता होइन त्यसको धितो हेरेर ऋण दिइयो । यस्तो नियत भएकाहरु बाहेक अधिकतम सहकारीहरु सदस्यहरुलाई दुःख सुखमा सेवा दिने मनसायले खोलिएका छन । जनउत्थानमा अहिले ५.७५ प्रतिशत ब्याजदरमा ऋण लगानी गरिएको छ । ऋणमा कुनै पनि सेवा शुल्क लाग्दैन । सदस्य बन्दा प्रवेश शुल्क लाग्दैन । फोन कलको भरमा बचत धितो ऋण सुविधा प्लस ०.५ प्रतिशत ब्याजदरमा दिइन्छ । सबै सदस्यहरुको शेयर अधिक्तम १० हजार भन्दा बढि छैन । त्यति शेयरले के कमाउने ? यसरी संस्था चलाउदा सदस्यहरु दुब्लाउने र सञ्चालक मोटाउने भन्ने कुरै हुँदैन । सञ्चालकहरु स्वयमसेवक रुपमा काम गरेका छन् । सामान्य बैठक भत्ता बाहेक अन्य सेवा सुविधा हुँदैन ।
अब रह्यो विभिन्न तालिम गोष्ठीमा जाँदा खाँदा सञ्चालकहरु मोटाए भन्नु नकारात्मक सोच हो । सञ्चालकहरुको सीप र क्षमता विकासको लागि विभिन्न तालिम गोष्ठीहरु नियमित हुनैपर्छ र निरन्तर सिकाइमा जोड दिनैपर्छ । यसलाई खर्च मान्न भएन यो संस्था र सदस्यहरुको सम्पति सुरक्षा गर्नका लागि गरिएको लगानी हो भन्ने सोचको विकास गर्नु पर्छ । त्यस्तै कर्मचारीहरुको हकमा पनि भोकाएको सिपाहीले युद्ध जित्दैन । यदि, कर्मचारीहरुलाई सन्तुष्टि गराउन सकिएन भने उसले नतिजा दिन सक्दैन । यसको लागि आवश्यक सेवा सुविधा तथा प्रोत्साहनको उपायहरु अवलम्बन गर्नैपर्छ र तिनैहरुको परिश्रम र मिहेनतले संस्थाले कमाउने हो र सदस्यहरुलाई गुणस्तरीय सेवा सुविधा दिने हो ।
सहकारीमा ब्राण्ड महत्वपूर्ण छ कि समुदायको चिया पसलहरुमा सहकारीले गरेका राम्रा कामहरुबारे नियमित रुपमा हुने गफहरु बढी महत्वपूर्ण छ ?
सदस्यहरुले ब्राण्डको कुरा सबै बुझ्नु आवश्यक छैन तर संस्थाले के कस्ता र अरुको भन्दा फरक सेवा सुविधा के के दिन्छ भन्ने कुरा सदस्यहरुले बुझ्नु आवश्यक छ । सहकारीले सदस्यहरुलाई दिने सेवा सुविधाहरु के कस्ता छन भन्ने कुरा स्पष्ट रुपमा बुझाउन सकिए अब पसल पसलहरुमा सहकारीका राम्रा गफहरु चल्छन् । ब्राण्ड बाहिरी वातावरणमा संस्थाको छवि निर्माण गर्ने सूचक हो भने संस्थाले प्रदान गर्ने सेवाहरुको बारेमा सदस्यहरुलाई स्पष्ट बुझाई गराउन सक्नु भनेको संस्थाको राम्रा कामहरुको बारेमा मार्केटिङ गर्ने राजदुतहरु बनाउनु हो । हरेक संस्थाले ब्राण्डको भन्दा सदस्यहरुलाई जतिसक्दो अरुको भन्दा फरक गुणस्तरीय सेवा सुविधाहरु दिन सकेमा सदस्यहरु आफैले संस्थाको बारेमा प्रचार प्रसार गरिदिन्छन् र पसल तथा सार्वजनिक स्थलहरुमा संस्थाको राम्रा गफहरु हुन्छन जस्को परिणाम फेरि ब्राण्ड नै पाउने हो ।
एउटा प्रारम्भिक संस्था कसरी बलियो बन्ने ?
प्रारम्भिक सहकारी संस्था बलियो बन्न सबै भन्दा पहिला सहकारी खोल्ने नियत नै खराब हुन भएन । यहाँ नाफा कमाउने उद्देश्यले सहकारी खोलेकोले कम्पनीमा जस्तो धेरै धेरै शेयर लगानी गर्ने शेयर लाभांशको नाममा बोनस खाने लोभ लालचको कारण संस्थाले बढी ब्याज मार्जिन र सेवा शुल्क आदिहरुको माध्यमबाट सदस्यहरुलाई शोषण गर्ने धेरै शेयर लगानी गरेका केही सदस्यहरुको दवाबको कारण सहकारी सेवामूखी भन्दा नाफामूखी हुन थाल्यो । संस्थामा गुणस्तरीय भन्दा लोभीपापी (अनुशासनहिन) सदस्यहरुको संख्या बढ्दै जान थाल्यो ।
यसै कारण सहकारीहरुमा विकृति आएको हो भन्ने मनन गरी शुरुवातको चरणमा शेयर धेरै उठाएता पनि अब सहकारीमा शेयर धेरै राख्नु हुदैन र सदस्यहरुको व्यक्तिगत शेयरमा धेरै फरकता हुनु हुदैन सरदर शेयरको वरिपरि सबैको शेयर बराबर हुने गरि व्यवस्थापन गरियो भने नाफाको लागि कसैले पनि दवाब दिदैन र सदस्यहरुलाई पनि सेवा दिन कन्जुसाइ हुँदैन । जसको परिणाम स्वरुप सदस्यहरु सन्तुष्ट हुन्छन् र अनुशासित सदस्यहरुको संख्या साथै कारोबार तथा उत्पादक्त्व पनि बढ्छ । यसको कारण नाफा नचाहँदा नचाहँदै पनि स्वतः बढ्छ । नाफा बढे जगेडा कोषमा जाने रकम पनि बढ्छ । जति जगेडा कोष बढ्छ त्यति सहकारी संस्था मजबुद हुन्छ ।
अध्यक्ष र व्यवस्थापकबीच असल सम्बन्ध कायम कसरी गर्न सम्भव छ ? किनकि धेरै सहकारीहरुमा यी दुईबीचको टकरावले असामान्य अवस्था निम्त्याउँदछ ? तपाईंले कति जना अध्यक्षसँग काम गर्नुभयो हालसम्म ?
मलाई अहिलेसम्म फरक फरक क्षमता र अनुभव भएका ३ जना अध्यक्षसँग काम गर्ने अवसर प्राप्त भयो । अध्यक्षले साथ नदिएको भए आज संस्थाले यो प्रगति गर्न सम्भव थिएन । शुरुवातको चरणमा एकै पटक परिणाम दिने कुरा भएन पहिला त विश्वास गरेर साथ दिनु भयो । विस्तारै परिणाम दिदै गएपछि अझ विश्वास बढ्दै गयो । हरेक योजना छलफल गर्दै लागु गर्ने अनुभव लिने अझ सुधार गर्ने जस्ता निरन्तर सिकाइहरुको प्रयोगबाट आज जनउत्थानले यो उचाइ प्राप्त गरेको छ । अध्यक्ष तथा सञ्चालकहरु फरक सोच र क्षमताका हुन्छन् । सबै प्रकारको सोच र क्षमता भएकाहरुलाई त्यसै अनुसार आफु परिवर्तन भएर उनीहरुलाई बुझाउन सकियो भने बुझ्छन्।
पहिलो अध्यक्षको पालामा धेरै समस्या चुनौतिहरु आए तर अध्यक्षको पुरा सहयोग र विश्वासले गर्दा सबै समस्यालाई समाधान र चुनौतिहरुलाई आत्मसात गर्दै गयो र जतिसक्दो विधिको विकास गर्न लागियो । दोश्रो अध्यक्षको पालामा ती विधिहरुलाई थप परिमार्जन गर्दै संस्थाको छवि निर्माणमा लागिएको थियो । अहिलेको अध्यक्षको पालामा संस्थालाई सुरक्षित र गुणस्तरीय बनाउन लागिएको छ ।
सबै सेवाहरु पारदर्शी र व्यवस्थित छ । सदस्य, कर्मचारी, सञ्चालक सबैलाई सहकारी कमाउनको लागि होइन सेवाको लागि भन्ने अभियानबारे स्पष्ट निरन्तर शिक्षा दिइएको छ । सबै स्पष्ट विधिहरु पुर्ण रुपमा स्वचालित तरिकाले कार्यान्वयन भइरहेकोले यहाँ कुनै विवाद द्धन्द छैन । सबै विधिले काम गरेको छ । कसैको हस्तक्षेप छैन । नबुझेकालाई निरन्तर शिक्षा कार्यक्रममा सहभागी गराइएको छ । त्यसैले शुरुवातको चरणमा हुने अध्यक्ष र व्यवस्थापकले पहिला संस्थाको रणनीतिक योजनाबारे स्पष्ट बुझाइ हुन जरुरी छ र त्यसलाई अरु सञ्चालक, सदस्य र कर्मचारीलाई बुझाएर इमान्दारी र पारदर्शी तरिकाले चलाउन सकेमा र जनसमुदायलाई स्पष्ट बुझाउन सकेमा द्धन्दले खासै असर गर्दैन । अध्यक्ष वा व्यवस्थापकको नियत गलत भएमा वा उनीहरुलाई आफ्नो भूमिका के भन्ने कुरा नुभ्mदा वा संस्थामा विधिको विकास नहुँदा अध्यक्ष, व्यवस्थापक, सञ्चालक, कर्मचारी र सदस्यहरुबीच द्धन्द आउने गर्छ ।
सहकारी शिक्षा, वित्तीय शिक्षा जस्ता कार्यक्रमहरु के कसरी सञ्चालन गरिनुपर्छ ? यस्ता कार्यक्रम कत्तिको प्रभावकारी भएका छन् जनउत्थानमा ?
सहकारीले वर्षभरिमा के कस्ता सहकारी शिक्षा कार्यक्रम गर्ने भनि हरेक वर्ष बजेट विनियोजन गर्ने गरिएको छ । यसमा सहकारी शिक्षा कोषमा जम्मा भएको रकमले मात्रै पुग्दैन । नपुगेको रकम वार्षिक बजेट विनियोजन गरिएको छ । सहकारी शिक्षालाई ३ वटा क्षेत्रमा बाडिएको छ । सदस्यहरुलाई तालिम शिक्षा, कर्मचारीहरुलाई तालिम शिक्षा र सञ्चालकहरुलाई तालिम शिक्षा । वार्षिक बजेटमा यी सबै क्षेत्रलाई तोकिएको कार्यक्रमहरु गर्नको लागि वार्षिक बजेट विनियोजन गरिएको हुन्छ । यी तोकिएको कार्यक्रमहरु तोकिएको समयमा सञ्चालन तथा व्यवस्थापन गर्ने सबै काम व्यवस्थापन पक्षले गर्दछ ।
सदस्यहरुलाई टोल टोलमा गएर गरिने सहकारी शिक्षा तथा अन्तरक्रिया कार्यक्रमले सदस्यहरुलाई नजिकबाट दोहोरो अन्तरक्रिया मार्फत बुझ्ने मौका पाउँछन् ।। त्यस्तै विभिन्न सीपमूलक तालिमहरु, वित्तीय साक्षरता कार्यक्रम, प्रविधि साक्षरता कार्यक्रम, सफल र उत्कृष्ठ उद्यमी कलाहरु, सफल सहकारी अवलोकन भ्रमण जस्ता कार्यक्रमहरु सदस्यहरुको लागि गरिन्छ । कर्मचारीहरु र सञ्चालकहरुलाई पनि देश विदेशका क्षमता विकासको तालिमहरु साथै अवलोकन भ्रमणहरुको व्यवस्था गरिन्छ ।
सहकारी क्षेत्रमा तपाईंको प्रवेश कहिले र कसरी भयो ?
२०५७ साल तिर एउटा कम्प्यूटर किन्न ६० हजार ऋण लिन २ महिना बैंक धाएर ऋण लिएको अवस्था थियो । त्यतिबेला बैंकमा अझै सबैको पहुँच थिएन । हामी जस्ताले ऋण लिन ३ रुपैया ब्याजमा साहुकोमा जानु पर्ने थियो । सानो तिनो जागिर वा व्यवसाय गरेर थोरै थोरै पैसा कमाएर पनि एउटा घडेरी किन्न घर बनाउन सकिने पैसा संकलन गर्न वर्षो कुर्नु पथ्र्यो । थोरै थोरै जम्मा गरेको पैसा संकलन हुँदा सम्म घडेरीको मूल्य बढेर छोइनसक्नु हुन्थ्यो । साहुबाट ऋण लियो भने हरेक महिना किस्तामा बुझाउन नपाइने गाउँमा ढिकुटी खेलेर बुझाउदा झन धेरै महंगो पर्ने हुन्थ्यो । त्यस्तो असुविधाले कता कता मनमा पिरोलिरहेको थियो । यस्तै समस्याहरुको सामाधानको लागि सहकारी सञ्चालन गर्ने योजना बन्यो तर सहकारी दर्ता रोकिएको अवस्थामा २०५९ कार्तिक १५ गते गाउ विकास कार्यक्रमको सहयोगमा ३१ जनाबाट सय सय रुपैया उठाएर बाग्लुङ सामुदायिक संस्था चलाउदै २०६२ पौष १ गते जनउत्थान बचत तथा ऋण सहकारी संस्था दर्ता गरि शुरुवात गरियो र २०६३ कार्तिक १ गते देखि विधिवत कार्यालय खोलेर सहकारीको व्यवस्थापक भई सहकारी क्षेत्रमा प्रवेश गरियो ।
पहिलो सहकारी संस्था नै जनउत्थान हो कि अरु कुनै ?
जनउत्थान साकोस शुरुवात हामी आफैले गरेकोले यसैबाट सहकारी शुरुवात गरियो । शुरुवात नै व्यवस्थापक बाट शुरुवात गरिएको हो । अहिले सम्म यसैमा कार्यरत छु ।
तपाईंको ‘करिअर ग्रोथ’ के कसरी भयो ? एउटा सिईओको लागि एउटा संस्थामा दुई कार्यकाल (८ वर्ष ) ठीक हो भनेर ? के अझै त्यही भनाइमा अडिग हुनुहुन्छ ?
म यहाँ २०६३ कार्तिक १ गते बाटै व्यवस्थापक पदमा कार्यरत छु । करिब १९ वर्ष व्यवस्थापक पदमा काम गरिसके पछि यसै श्रावण देखि प्रमुख कार्यकारी अधिकृत भनेर तोकिएको छ । अब म यस संस्थामा जम्मा २ कार्यकाल मात्र बस्न पाउँछु । यस मानेमा म पहिला पनि मेरो भनाइ त्यही हो र अहिले पनि त्यहि हो ।
आगामी २ कार्यकाल भित्र मैले यस संस्थामा तेश्रो पुस्ताकोसहित ३ जना उत्तराधिकारीहरु तयार पारिसक्नु पर्नेछ । अहिले क्रमशः तयार हुदै पनि छन् । त्यसै अनुसार संस्थाले रणनीतिक योजनाको साथ भिजन २०८८ निर्माण पनि गरेको छ । प्रमुख कार्यकारी अधिकृतको कार्यकाल २ कार्यकाल हुनु पर्छ । किनकि संस्थालाई स्वचालित अवस्थामा पु¥याएपछि म विना पनि यो संस्था चल्न सक्छ कि सक्दैन भनेर बाहिर बसेर हेर्ने अवसर प्राप्त हुन्छ साथै अब यो संस्था जस्तै अरु संस्था पनि सुधार गर्ने र सञ्चालकलाई व्यवस्थापकको गलत कर्तुतहरु रहेछ भने पत्ता लगाउने अवसर प्राप्त हुन्छ ।
एउटै व्यवस्थापक एउटै संस्थामा यति लामो काम गर्न कसरी सम्भव हुन्छ ? त्यसका लागि के कस्ता संस्थागत र व्यक्तिगत गुणहरु आवश्यक पर्छ ?
हरेक संस्थाले व्यवस्थापकबाट नतिजा खोज्छ । हरेक वर्ष संस्थालाई अरु भन्दा अग्र पंक्तिमा फरक नतिजा दिन सकियो भने संस्थाले त्यस व्यवस्थापकलाई कहिलै छोड्न चाहदैन । यो नतिजा ल्याउन मैले समय र बजारको आवश्यकतालाई बुझेर त्यसै अनुसारको आधुनिक प्रविधिहरु तथा नया नया सीप क्षमता विकासमा सधै उत्सुक भए र सिकेका सीपलाई आफ्नो क्षमता प्रयोग गरि अरुले दिएको भन्दा फरक सेवा कसरी दिन सकिन्छ भनेर रणनीतिक योजना बनाइयो र त्यसको कार्यान्वयनको लागि आवश्यकता अनुसार कर्मचारीहरु पनि छनौट गर्दै उनीहरुलाई प्रोत्साहनको साथ सीप र क्षमता विकासमा जोड दिइयो ।
कर्मचारीलाई सहकारीमा पनि उज्जल भविष्यको सपना देखाएर इमानदारी साथ बढि भन्दा बढि मिहेनत गर्न सिकाइयो । संस्था व्यक्तिले होइन सिस्टमले चल्नुपर्छ भनेर संस्था सञ्चालन सिस्टमहरुको विकासमा जोड गरियो । उच्च नैतिक आरण र पारदर्शी कारोबारको कारण जनसमुदायको विश्वास जित्न सफल भइयो । सञ्चालनको क्रममा विविध आन्तरिक द्वन्द पनि नभएका होइनन तर हरेक द्वन्दलाई उचित व्यवस्थापन गर्दै सञ्चालक र कर्मचारीहरु जस्ता मानविय श्रोत तथा अन्य प्रत्यक्ष तथा अप्रत्यक्ष श्रोतहरुलाई ब्यापक परिचालन गर्दै रणनीतिक योजना अनुसारको लक्ष्य प्राप्तिमा लागियो ।
आज लुम्बिनी प्रदेश कै सबै भन्दा ठुलो सम्पति, जगेडा कोष, शेयर सदस्य संख्या र बढि संख्यामा कर्मचारीलाई रोजगारी दिएर परिणाम दिएको कारण संस्थाको सञ्चालक समितिले म विनाको जनउत्थान सोचेको छैन तर अहिले करिब २० वर्षको दौरानमा संस्था सोचलित मोडमा पुग्न लागेकोले विस्तारै उत्तराधिकारी तयार पार्दैछौं । संयोग भन्नु पर्छ हामीले उत्तराधिकारी तयारी गर्र्नु र व्यवस्थापकको कार्यकाल अधिक्तम २ कार्यकाल तोक्नु एकै समय भएकोले अबको २ कार्यकाल भित्र जनउत्थान पुर्ण रुपमा स्वचलित मोडमा गइसकेको हुनेछ र व्यवस्थापक पद हस्तान्तरण गरिनेछ । यसरी एउटै संस्थामा लामो समय सम्म टिक्नुको मुख्य संस्थागत कारणहरु तपशील अनुसार छन:
1. सधै अरुले सोचेको, गरेको र महसुस अनुमान भन्दा फरक श्रृजनशील सोच, अभ्यास र पुर्व सावधानीलाई हृदयङ्गम गदै अगाडि बढ्ने समयसापेक्षित रणनीतिक योजना हो ।
2. संस्थालाई के कसरी मजबुत बनाउन सकिन्छ भनेर सधै कमाएको पैसा नियम संगत जगेडा कोषमा जम्मा गर्दै सदस्य र संस्थाको दिर्घकालिन सुरक्षामा फोकस गर्ने अर्जुनदृष्टि ।
3. हामी सधै सदस्यहरुलाई सहकारी खोलेको नाफा र कमाउनको लागि होइन सदस्यको दुखद घडिमा सेवा र सुरक्षाको लागि हामी छौं है भन्ने आभास गराउन सधै घरदैलो सहकारी शिक्षामा जोड ।
4. सदस्यहरुलाई प्रभावकारी गुणस्तरिय वित्तीय सेवाको साथमा सुख दुखमा दिने गर्भ देखि स्वर्ग सम्मका स्पष्ट पारदर्शी छिटो छरितो गैरवित्तीय विविध सदस्य सेवा सुविधाहरुले सदस्यहरुसँगको सुसम्बन्ध ।
यस्तै निम्न व्यक्तिगत गुणहरुको कारण यो सम्भव भएको छ:
1. नतिजामुखी कार्यशैली
2. आद्युनिक प्रविधि र सीपबारे निरन्तर सिकाइ
3. सुसम्बन्ध स्थापना गर्न सक्ने सीप र क्षमता
4. बजारको माग अनुसारको सेवा विकास
5. सुशासनको लागि विधिको निर्माण
6. इमानदारी, पारदर्शिता, जवाफदेहिताको प्रयोग
7.सदस्यको सेवामा सधै तत्परता
8. सदस्यहरुको पुर्ण सहभागितामा जोड
9. द्धन्द तथा जोखिम व्यवस्थापन सीप